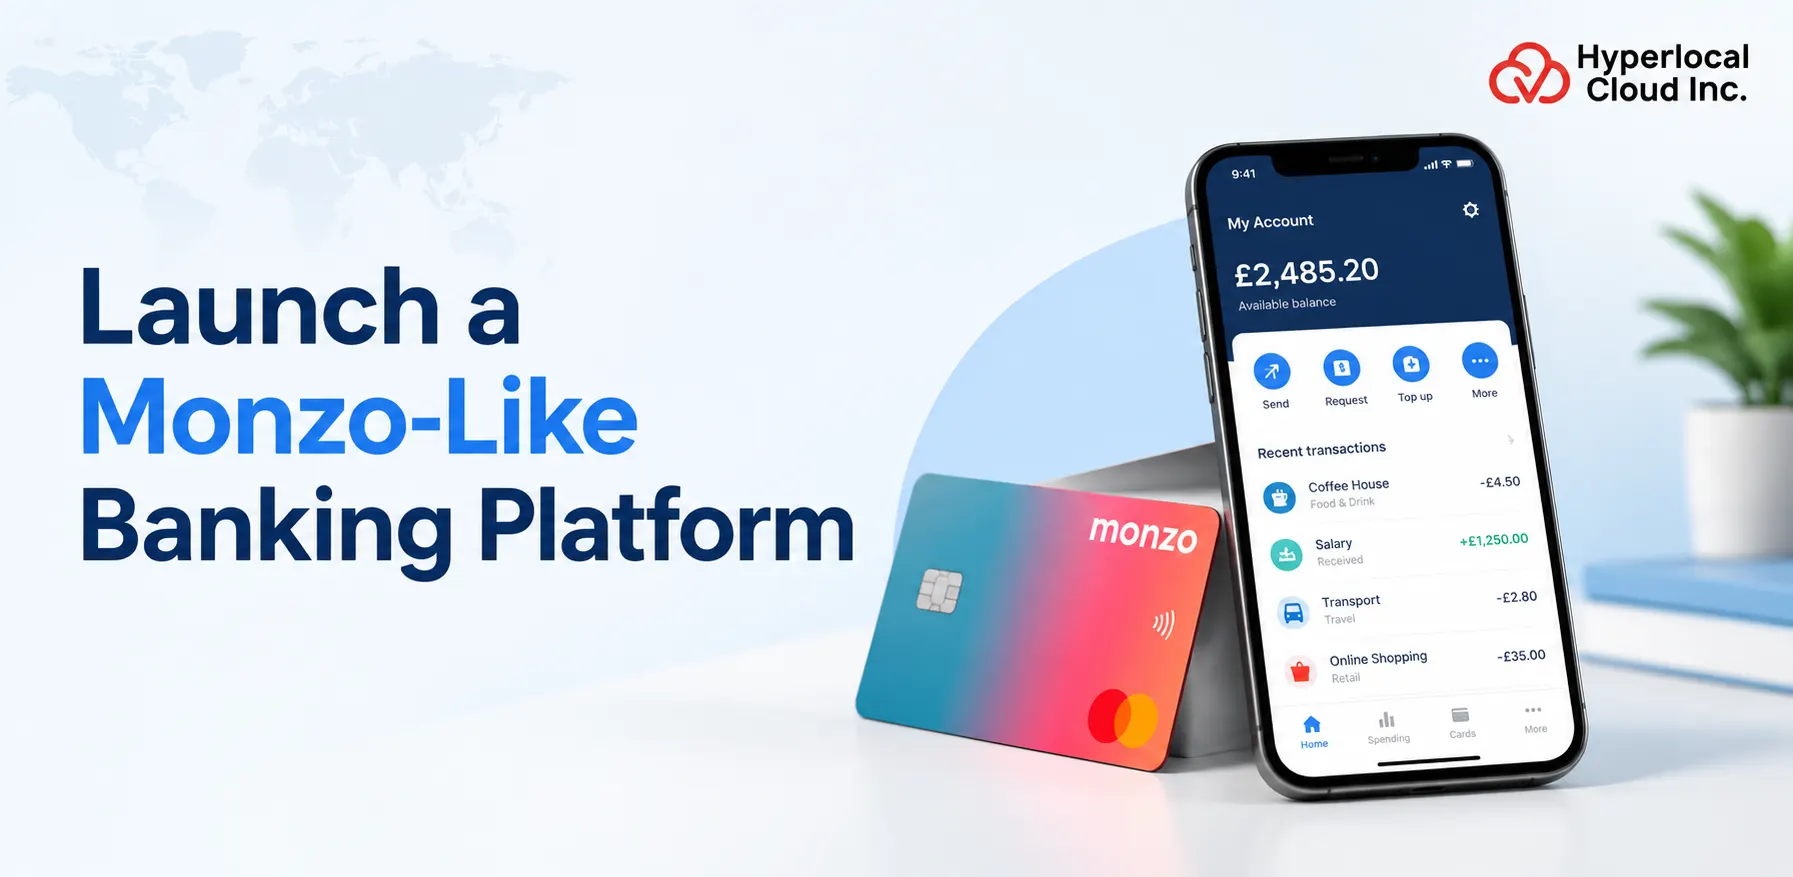
- Lancez une plateforme bancaire numérique similaire à Monzo avec une solution en marque blanche.
- Intégrez des fonctionnalités essentielles telles que les transferts d'argent, la gestion budgétaire, les paiements et les alertes de transaction.
- Prioriser la sécurité, la connaissance du client (KYC), la lutte contre le blanchiment d'argent (AML) et la conformité réglementaire.
- Offrir une expérience bancaire mobile fluide et conviviale.
- Intégrez les API bancaires et les passerelles de paiement pour des opérations efficaces.
- Choisissez une solution fintech évolutive pour soutenir la croissance future de votre entreprise.
La demande croissante de services financiers mobiles a ouvert des perspectives aux startups fintech, aux institutions financières et aux entrepreneurs pour le lancement de plateformes bancaires numériques. Les clients s'attendent de plus en plus à un accès pratique à leurs informations de compte, aux virements, aux notifications de transactions, aux outils de gestion budgétaire et à des analyses financières personnalisées via leur smartphone.
Monzo est devenu un exemple emblématique d'expérience bancaire mobile, alliant gestion quotidienne des finances et interface numérique intuitive. Les entreprises souhaitant proposer une expérience similaire peuvent envisager le développement d'une application clone de Monzo afin de créer une plateforme bancaire numérique personnalisée et adaptée à leur clientèle cible.
Hyperlocal Cloud propose une solution applicative en marque blanche, inspirée de Monzo, que les entreprises peuvent personnaliser selon leur image de marque, leurs besoins fonctionnels et leurs objectifs commerciaux. Grâce à une technologie adaptée, des intégrations pertinentes, des partenariats bancaires et un cadre réglementaire approprié, les entreprises peuvent bâtir une plateforme évolutive conçue pour simplifier les services financiers numériques.
Qu'est-ce qu'une application clone de Monzo ?
Une application clone de Monzo est une application bancaire numérique inspirée des fonctionnalités et de l'expérience utilisateur de Monzo. Elle peut offrir des fonctionnalités telles que la gestion de comptes numériques, le suivi des transactions, le traitement des paiements, l'analyse des dépenses, les notifications et des outils de gestion financière.
Contrairement à l'application Monzo originale, une solution clone est conçue pour aider les entreprises à développer leur propre produit personnalisé. L'interface, les fonctionnalités prises en charge, les intégrations et les flux de travail peuvent être adaptés à un segment de clientèle ou à un modèle de services financiers spécifique.
Par exemple, une start-up fintech pourrait utiliser une application bancaire en marque blanche comme base pour une plateforme de finances personnelles, tandis qu'un prestataire de services financiers établi pourrait la personnaliser pour compléter ses services existants.
Une plateforme bancaire typique de type Monzo comprend trois composantes principales :
- Application client : Offre un accès au compte, la possibilité d'effectuer des transactions, des paiements, des notifications et des outils de gestion financière.
- Tableau de bord administratif : Permet au personnel autorisé de gérer les utilisateurs, de surveiller les transactions, de consulter les rapports et de configurer les fonctions de la plateforme prises en charge.
- Infrastructure back-end : Permet de connecter l'application aux prestataires de paiement, aux partenaires bancaires, aux services de vérification d'identité et à d'autres API financières.
Les fonctionnalités exactes dépendent de la solution choisie et de ses intégrations. Un clone logiciel ne confère pas automatiquement une licence bancaire, une autorisation de dépôt ni l'accès aux systèmes propriétaires de Monzo.
Créez votre propre application bancaire numérique
Pourquoi investir dans le développement d'applications bancaires numériques ?
Le développement d'applications bancaires numériques peut aider les entreprises à offrir des expériences financières pratiques tout en créant de nouvelles opportunités de servir les clients via les plateformes mobiles.
Demande croissante de services financiers axés sur le mobile
Les clients souhaitent de plus en plus gérer leurs finances en ligne, notamment consulter leurs transactions, recevoir des alertes de paiement et suivre leurs dépenses. Une application bancaire mobile bien conçue permet de centraliser toutes ces fonctionnalités dans une interface unique et intuitive.
Les entreprises peuvent utiliser cette approche pour servir les clients qui préfèrent les interactions numériques aux processus traditionnels en agence.
Opportunités pour les startups Fintech et les institutions financières
Une plateforme bancaire numérique peut prendre en charge différents modèles commerciaux, notamment les applications fintech, les services de gestion financière, les plateformes de paiement et les services bancaires fournis par des partenaires agréés.
Les startups peuvent se concentrer sur des segments de clientèle spécifiques, tels que les travailleurs indépendants, les petites entreprises, les jeunes consommateurs ou les clients souhaitant des outils de gestion budgétaire plus performants. Les institutions financières existantes peuvent explorer de nouvelles expériences numériques et diversifier leurs points de contact avec la clientèle.
Avantages d'une solution bancaire en marque blanche
Développer chaque composant de A à Z peut nécessiter un travail considérable de planification, d'ingénierie, de tests et d'intégration. Une plateforme néobancaire en marque blanche offre une base logicielle réutilisable que les entreprises peuvent adapter à leurs besoins.
Selon la formule choisie, les entreprises peuvent bénéficier de :
- Configuration personnalisée de la marque et de l'interface
- Modules d'application préconfigurés
- fonctionnalités administratives réutilisables
- Options d'intégration pour les services tiers
- Prise en charge de la personnalisation de la plateforme
- Une base pour le développement futur des fonctionnalités
L'effort de développement effectif et le calendrier de lancement dépendent du produit initial, des intégrations requises, des dispositions de conformité et du degré de personnalisation.
Fonctionnalités essentielles d'une application clone de Monzo
Les fonctionnalités déterminent la manière dont les clients interagissent avec une plateforme de banque numérique. Une application performante doit privilégier la facilité d'utilisation, la fiabilité, la sécurité et la clarté des informations financières.
Inscription et vérification d'identité des utilisateurs
Le processus d'inscription doit permettre aux clients de créer un compte et de réaliser les étapes d'intégration requises. Selon le modèle commercial et la juridiction, cela peut inclure la vérification d'identité, la soumission de documents, la vérification d'adresse et la vérification préalable de l'identité du client.
L'intégration avec un fournisseur de vérification d'identité approprié peut contribuer à automatiser certaines étapes du processus d'intégration. Les exigences de vérification doivent être configurées conformément aux obligations légales et de conformité applicables.
Gestion des comptes et des soldes numériques
Les clients devraient pouvoir consulter les informations de leur compte, vérifier les soldes disponibles, consulter l'activité du compte et accéder aux détails pertinents du compte via un tableau de bord centralisé.
L'application doit afficher clairement les informations financières et distinguer les soldes disponibles des transactions en attente, le cas échéant. La création de comptes, la mise à jour des soldes et la gestion des comptes doivent être assurées par l'infrastructure bancaire appropriée.
Transferts d'argent et traitement des paiements
La fonctionnalité de paiement permet aux clients d'initier des transferts pris en charge et de consulter leur statut. Selon l'intégration, les modes de paiement peuvent inclure les transferts nationaux, les paiements entre particuliers éligibles et d'autres services de paiement autorisés.
Un processus de paiement fiable doit inclure une authentification appropriée, la validation des transactions, le suivi de l'état d'avancement, la gestion des erreurs et les notifications de confirmation.
La disponibilité des paiements dépend du fournisseur connecté, du type de compte, des systèmes de paiement pris en charge et des restrictions applicables.
Historique des transactions et notifications instantanées
L'historique des transactions permet aux clients de consulter les opérations effectuées et en cours, de rechercher des enregistrements et de comprendre où va leur argent.
Les notifications push et autres alertes peuvent informer les clients des transactions éligibles, des paiements à venir, des échecs de paiement, de l'activité de leur compte et des mises à jour importantes. Les préférences de notification doivent être configurables, le cas échéant.
Outils budgétaires et analyse des dépenses
Les fonctionnalités de budgétisation aident les clients à comprendre leurs habitudes de dépenses et à gérer leurs finances plus efficacement.
Les fonctionnalités utiles comprennent :
- catégorisation automatique des transactions
- Récapitulatifs des dépenses mensuelles
- Création et suivi du budget
- Ventilation par catégorie de dépenses
- Indicateurs de progression de l'épargne
- rapports sur l'activité financière
Des visualisations claires peuvent aider les utilisateurs à identifier les tendances de dépenses et à prendre des décisions plus éclairées sans avoir à parcourir des rapports financiers complexes.
Objectifs d'épargne et perspectives financières
Les outils d'épargne peuvent aider les utilisateurs à définir des objectifs financiers, à suivre leurs progrès et à adopter des habitudes d'épargne régulières. Les clients peuvent créer des objectifs distincts pour les voyages, les dépenses imprévues, les achats ou d'autres objectifs personnels.
Selon le modèle de produit, la plateforme peut également fournir des informations personnalisées en fonction des catégories de transactions et des objectifs sélectionnés par l'utilisateur. Toute recommandation financière automatisée doit être clairement indiquée et conçue dans le respect des exigences applicables en matière de protection de la vie privée et des consommateurs.
Gestion des cartes et contrôles des paiements
Si elle est prise en charge par le partenaire bancaire ou émetteur de la carte, l'application peut fournir des fonctionnalités liées à la carte, notamment :
- Consulter les détails de la carte en toute sécurité
- Gel et dégel des cartes éligibles
- Gestion des contrôles de paiement pris en charge
- Vérification des transactions par carte
- Demande de cartes de remplacement
- Réception d'alertes d'activité de carte
Les fonctionnalités effectives d'émission et de gestion des cartes nécessitent des intégrations appropriées entre l'émetteur et le système de traitement.
Prise en charge multi-devises
La fonctionnalité multidevises peut s'avérer utile pour les clients qui voyagent, font des achats à l'international ou effectuent des transactions transfrontalières éligibles.
Selon le modèle de service, la plateforme peut afficher les soldes en plusieurs devises, consulter les taux de change ou prendre en charge les paiements internationaux éligibles. Les taux de change, les frais, les règles de règlement et la disponibilité des devises doivent être communiqués de manière transparente.
Tableau de bord d'administration et rapports
Le tableau de bord administratif donne aux opérateurs autorisés l'accès aux outils de gestion de la plateforme.
Les fonctionnalités communes incluent l'administration des comptes clients, la surveillance des transactions, les rapports opérationnels, les flux de travail de support, les contrôles d'accès basés sur les rôles et les paramètres système configurables.
Les opérations financières sensibles doivent être protégées par des autorisations appropriées, des pistes d'audit, des processus d'approbation et des contrôles de surveillance. L'accès administratif doit être limité au personnel qui en a besoin.
Des fonctionnalités avancées pour que votre application néobancaire se démarque
Une application bancaire numérique peut se différencier en offrant des fonctionnalités qui améliorent la commodité, la personnalisation et la sensibilisation financière.
Informations financières alimentées par l'IA
L'analyse de données basée sur l'IA peut aider les utilisateurs à comprendre leurs habitudes de consommation, à identifier les dépenses récurrentes et à recevoir des synthèses financières pertinentes. Par exemple, une application pourrait mettre en évidence les variations des dépenses mensuelles ou identifier les abonnements que les utilisateurs souhaiteraient consulter.
Ces fonctionnalités doivent utiliser les autorisations d'accès aux données appropriées, expliquer clairement les informations et éviter de présenter des résultats automatisés non qualifiés comme des conseils financiers professionnels.
Outils d'épargne automatisés
L'épargne automatisée permet aux clients d'atteindre leurs objectifs financiers grâce à des règles d'épargne personnalisables. Selon l'infrastructure bancaire, les utilisateurs peuvent programmer des virements, définir des objectifs d'épargne ou répartir les fonds disponibles selon des préférences prédéfinies.
Avant de mettre en œuvre des virements automatisés, les entreprises doivent fournir un consentement clair, des contrôles de transaction et des garanties appropriées contre les virements non intentionnels.
Détection des fraudes et alertes en cas d'activités suspectes
Les fonctionnalités de sécurité sont essentielles pour les applications financières. Les systèmes de surveillance des transactions peuvent identifier les activités potentiellement suspectes à l'aide de règles configurables et, le cas échéant, de modèles d'apprentissage automatique.
Les fonctionnalités utiles comprennent les alertes en cas de transactions inhabituelles, l'authentification basée sur les risques, la surveillance des appareils et les procédures de signalement des activités non autorisées. Les systèmes de détection doivent être évalués régulièrement afin d'équilibrer la prévention de la fraude et le risque de signaler par erreur des transactions légitimes.
Intégrations bancaires ouvertes
Les intégrations bancaires ouvertes permettent aux applications éligibles de se connecter à des comptes financiers externes par l'intermédiaire de fournisseurs autorisés et avec le consentement du client.
Selon le fournisseur et la juridiction, ces intégrations peuvent permettre la récupération des informations de compte, la catégorisation des transactions, la consultation de synthèses financières ou l'initiation de paiements. Les autorisations d'accès, la gestion du consentement et la sécurité des données doivent être prises en compte dès le début du développement.
Recommandations financières personnalisées
Une application néobanque peut proposer des suggestions budgétaires personnalisées, des récapitulatifs de dépenses et des rappels d'épargne basés sur l'activité et les préférences du client.
Les entreprises doivent fournir des explications transparentes concernant leurs recommandations, protéger les informations sensibles et s'assurer que tout conseil financier réglementé ou toute recommandation de produit respecte les exigences applicables.
Démarrez votre aventure de développement d'application néobanque
Comment créer une application bancaire comme Monzo
La création d'une application bancaire ne se limite pas au développement d'une interface mobile. Les entreprises doivent coordonner la planification des produits, les intégrations financières, la sécurité, les exigences réglementaires et les opérations courantes.
Étape 1 : Définissez votre marché cible et votre modèle d'entreprise
Commencez par identifier les clients que votre plateforme servira. Votre public cible peut inclure des particuliers, des travailleurs indépendants, des petites entreprises, des clients internationaux ou des utilisateurs à la recherche de meilleurs outils de gestion budgétaire.
Définissez votre proposition de valeur fondamentale et déterminez les services que l'application offrira. Réfléchissez à la possibilité d'opérer par l'intermédiaire d'un partenaire bancaire agréé, de collaborer avec un établissement financier autorisé ou de développer un logiciel pour une organisation réglementée existante.
Votre modèle d'entreprise influencera les fonctionnalités requises, les intégrations, la structure opérationnelle et la stratégie de lancement.
Étape 2 : Sélectionner les partenaires bancaires et les licences requises
Identifiez les partenaires en matière d'infrastructure bancaire, de paiement, d'émission de cartes et d'infrastructure financière nécessaires à vos services proposés.
Les obligations réglementaires varient selon la juridiction et les activités proposées. Par exemple, le lancement d'une application financière américaine peut impliquer des partenariats avec des banques, des prestataires de paiement, des mesures relatives aux transferts de fonds, des obligations en matière de protection des consommateurs, ainsi que des exigences applicables en matière de vérification d'identité et de lutte contre le blanchiment d'argent.
Déterminez ces exigences avant de finaliser le périmètre de votre développement. Un fournisseur de logiciels peut vous aider à développer la technologie, mais l'achat d'une solution en marque blanche ne vous autorise pas à fournir des services financiers réglementés.
Étape 3 : Planifier l’architecture de l’application et l’expérience utilisateur
Concevez le parcours client, de l'inscription et la vérification à la gestion du compte, aux paiements, aux notifications et à l'assistance.
Créez des maquettes et des prototypes pour les écrans principaux avant de déployer l'application complète. Privilégiez une navigation claire, des éléments d'interface accessibles, des statuts de transaction compréhensibles et des messages d'erreur simples.
L'architecture technique doit prendre en compte l'authentification sécurisée, les intégrations API, le traitement des transactions, le stockage des données, la surveillance et l'évolutivité future.
Étape 4 : Intégrer les API de paiement et financières
Choisissez les fournisseurs adaptés aux services dont votre application a besoin. Selon le modèle économique, il peut s'agir de l'infrastructure des comptes, du traitement des paiements, de l'émission de cartes, de la vérification d'identité, de la surveillance des fraudes et des services d'open banking.
Chaque intégration doit être testée en matière d'authentification, de gestion des réponses, d'échecs de transaction, de requêtes dupliquées, de délais d'attente, de rapprochement et d'interruptions de service.
Les transactions financières requièrent une attention particulière. Les contrôles d'idempotence, la fiabilité des enregistrements de transactions et les processus de rapprochement contribuent à réduire les erreurs et les écarts.
Étape 5 : Mise en œuvre des contrôles de sécurité et de conformité
La sécurité doit être intégrée à l'architecture de l'application plutôt que d'être ajoutée uniquement avant son lancement.
Les contrôles importants peuvent inclure :
- Chiffrement des données sensibles en transit et au repos
- Authentification multifactorielle et gestion sécurisée des sessions
- Contrôles d'accès basés sur les rôles
- Authentification et autorisation API sécurisées
- Journalisation des audits et surveillance de la sécurité
- Détection des fraudes et flux de travail liés aux activités suspectes
- Contrôles de conservation des données et de confidentialité
- Procédures de test de vulnérabilité et de réponse aux incidents
La mise en œuvre doit tenir compte des risques réels de la plateforme, des réglementations applicables et des exigences imposées par les partenaires financiers.
Étape 6 : Tester, déployer et maintenir l’application
Avant le lancement, testez l'application mobile, le tableau de bord administratif, les services backend et les intégrations financières.
Les tests doivent couvrir le comportement fonctionnel, les performances, l'accessibilité, la sécurité, les échecs de paiement, la vérification des comptes et le rapprochement des transactions. Le cas échéant, utilisez les environnements de test fournis par les partenaires financiers avant la mise en production.
Après le déploiement, surveillez les performances de l'application, l'intégrité de l'intégration, le traitement des transactions, les problèmes d'assistance client et les incidents de sécurité. Une maintenance et des mises à jour régulières garantissent la fiabilité de la plateforme face à l'évolution des besoins des clients et des exigences des fournisseurs.
Pile technologique pour le développement d'applications de néobanque
Le choix de la pile technologique appropriée dépend des exigences de performance, des intégrations, de l'expertise de l'équipe, des besoins en matière de sécurité et des plans de maintenance à long terme.
Développement Frontend
Les frameworks multiplateformes tels que Flutter ou React Native permettent le développement iOS et Android à partir d'une base de code commune. Le développement natif en Swift et Kotlin peut s'avérer pertinent lorsque les fonctionnalités ou exigences spécifiques à chaque plateforme justifient des implémentations distinctes.
L'interface doit privilégier l'accessibilité, la réactivité, la sécurité des flux d'authentification et la cohérence des informations financières.
Développement Backend
Le backend gère la logique applicative, les flux de travail liés aux comptes, les intégrations API, les notifications et les fonctions administratives.
Des technologies telles que Node.js, Java, Python ou .NET peuvent convenir en fonction de l'expertise de l'équipe et des exigences du système. Le traitement des transactions financières doit s'appuyer sur des mécanismes de validation, d'autorisation, de journalisation et de rapprochement rigoureusement conçus.
Base de données et gestion des données
Une base de données relationnelle telle que PostgreSQL ou une base de données gérée comparable peut prendre en charge les enregistrements structurés des applications et les données opérationnelles.
L'architecture doit protéger les informations sensibles grâce à des contrôles d'accès, au chiffrement, à des politiques de sauvegarde et à des pratiques de conservation des données appropriées. La tenue des registres financiers peut nécessiter des fonctionnalités de comptabilité spécialisées, un rapprochement bancaire et des contrôles conçus pour préserver l'intégrité des transactions.
Infrastructure Cloud
Les plateformes cloud telles qu'AWS, Microsoft Azure ou Google Cloud peuvent fournir des services de calcul, de réseau, de stockage, de surveillance et de sécurité.
L'infrastructure finale doit refléter les exigences de disponibilité, les besoins en matière de reprise après sinistre, les processus de déploiement et les obligations applicables en matière de résidence des données.
API et intégrations tierces
Une plateforme néobancaire peut nécessiter des API pour les services bancaires, le traitement des paiements, la vérification d'identité, l'émission de cartes, les notifications et la connectivité aux comptes externes.
Avant de choisir un fournisseur, évaluez les pays pris en charge, les modalités de licence, la documentation, les prix, les contrôles de sécurité, la disponibilité du service et les exigences d'intégration.
Outils de sécurité et de surveillance
Les outils de sécurité peuvent inclure la journalisation centralisée, l'analyse des vulnérabilités, la gestion des secrets, la surveillance des accès et les alertes automatisées. Le choix des outils spécifiques doit être adapté à l'architecture et aux besoins opérationnels de l'application.
Une pile technologique adaptée répond aux besoins de l'entreprise, mais la sécurité et la fiabilité dépendent en fin de compte de la qualité de la mise en œuvre, des processus opérationnels et des tests continus.
Sécurité des applications bancaires et considérations réglementaires
Les applications financières traitent des informations personnelles et transactionnelles sensibles, ce qui rend la sécurité et la planification réglementaire essentielles.
Protection et chiffrement des données
Utilisez un chiffrement approprié pour protéger les informations lors de leur transmission et de leur stockage. Limitez l'accès aux données sensibles, protégez vos identifiants et évitez de collecter des informations non nécessaires au service.
Les mentions d'information relatives à la protection des données doivent expliquer comment les données des clients sont collectées, traitées, partagées et conservées.
Gestion de l'authentification et des accès
L'authentification forte contribue à protéger les comptes clients contre les accès non autorisés. Selon le niveau de risque et les fonctionnalités, les contrôles peuvent inclure l'authentification multifacteurs, la gestion sécurisée des sessions, la vérification des appareils et une vérification supplémentaire pour les actions sensibles.
Les comptes d'administration devraient utiliser des contrôles d'accès et des autorisations plus stricts, basés sur les responsabilités professionnelles.
Vérification d'identité et contrôles de la criminalité financière
Selon le modèle commercial, l'intégration peut nécessiter l'identification du client, sa vérification, le contrôle des sanctions, la surveillance des transactions ou d'autres contrôles de lutte contre la criminalité financière.
Les obligations précises dépendent de la juridiction, de l'entité réglementée, des partenariats bancaires et des services fournis. Les entreprises doivent obtenir des conseils juridiques et de conformité appropriés avant leur lancement.
Sécurité des paiements et surveillance des transactions
Les flux de paiement doivent intégrer des contrôles d'autorisation, la validation des transactions, des limites appropriées, la gestion des erreurs, la surveillance et le rapprochement.
Si les cartes de paiement sont prises en charge, les exigences de sécurité en vigueur dans le secteur des cartes peuvent également s'appliquer. Les systèmes doivent être évalués au regard des normes et obligations relatives à leur architecture de paiement.
Exigences réglementaires aux États-Unis
Les entreprises qui envisagent de s'implanter aux États-Unis doivent évaluer les exigences fédérales et étatiques applicables en fonction de leurs activités. Celles-ci peuvent inclure des exigences relatives aux partenariats bancaires, les lois étatiques sur les transferts de fonds, les obligations en matière de protection financière des consommateurs, les exigences en matière de confidentialité et les réglementations applicables en matière de lutte contre le blanchiment d'argent.
Les exigences varient selon l'entité juridique, les services offerts et le modèle opérationnel. Collaborer avec des professionnels qualifiés du droit et de la conformité peut faciliter l'élaboration d'un plan de lancement adapté.
Coût de développement d'une application clone de Monzo
Le coût de développement d'une application bancaire numérique de type Monzo dépend de la plateforme logicielle choisie, de l'étendue des fonctionnalités, des intégrations, des exigences de sécurité et du degré de personnalisation.
Une solution en marque blanche et une plateforme entièrement personnalisée impliquent généralement des niveaux d'effort de développement différents.
Développement d'applications bancaires en marque blanche vs. développement d'applications bancaires personnalisées
Solution en marque blanche (6 000 $) : Une plateforme logicielle préconfigurée permet de réduire le développement nécessaire pour les fonctionnalités prises en charge. Les entreprises peuvent adapter leur image de marque, configurer les modules disponibles et ajouter des intégrations ou des fonctionnalités personnalisées en fonction des capacités de la solution.
Développement sur mesure (15 000 à 80 000 utilisateurs) : Une plateforme conçue sur mesure pour répondre aux besoins spécifiques de l’entreprise offre une plus grande flexibilité architecturale et fonctionnelle. Toutefois, elle peut nécessiter des travaux supplémentaires de conception, d’ingénierie, de test, d’intégration et de maintenance.
Le meilleur choix dépend des objectifs de lancement de l'entreprise, des exigences techniques, des ressources disponibles et de sa stratégie produit à long terme.
Facteurs influençant le coût du développement
Plusieurs facteurs influencent l'investissement total :
- Nombre et complexité des fonctionnalités de l'application
- Exigences d'administration iOS, Android et Web
- Intégrations bancaires, de paiement et d'émission de cartes
- Vérification d'identité et prévention de la fraude
- Exigences en matière de tests de sécurité et de réglementation
- Personnalisation de l'interface utilisateur/UX
- Architecture et évolutivité du backend
- Frais de licence et de service de tiers
- Maintenance et support technique continus
Dépenses opérationnelles courantes
Le coût total de possession ne se limite pas au développement initial du logiciel. Les entreprises doivent prévoir un budget pour l'infrastructure, les API tierces, les prestataires de services financiers, la conformité réglementaire, les audits de sécurité, le support client et la maintenance continue.
Pour obtenir une estimation précise, définissez les fonctionnalités requises, le marché de lancement prévu, les accords avec les partenaires bancaires et les volumes de transactions attendus avant de demander une proposition de développement.
Discutez de vos besoins en matière d'applications fintech
Comment une application bancaire de type Monzo gagne-t-elle de l'argent ?
Une plateforme bancaire numérique peut générer des revenus selon différents modèles, en fonction de ses services, de ses partenariats et des réglementations applicables.
Forfaits d'abonnement
Les entreprises peuvent proposer des abonnements payants optionnels offrant des outils de gestion de compte supplémentaires, des rapports plus détaillés ou des fonctionnalités premium. Les avantages de ces abonnements doivent être clairement expliqués aux clients.
Frais de service autorisés
Selon son modèle économique et la réglementation applicable, une plateforme peut facturer certains services. Ces frais doivent être transparents, clairement indiqués et conformes aux exigences légales en matière de protection des consommateurs.
Revenus liés aux cartes
Lorsque l'entreprise dispose des autorisations nécessaires pour l'émission de cartes, des revenus peuvent être générés par le biais d'accords commerciaux éligibles liés aux cartes. Le modèle de revenus proprement dit dépend de l'émetteur, du réseau de paiement, des contrats de partenariat et de la réglementation applicable.
Partenariats dans le secteur des services financiers
Une plateforme peut collaborer avec des prestataires de services financiers agréés pour proposer des produits ou services éligibles. Les modalités de recommandation, de distribution ou de partage des revenus dépendent des contrats applicables et des obligations d'agrément ou de divulgation.
Outils financiers professionnels et premium
Certaines plateformes peuvent proposer des fonctionnalités avancées de reporting, de gestion financière ou des outils comptables orientés entreprise via des abonnements payants ou des contrats de service.
Le modèle de revenus approprié doit être en adéquation avec les besoins des clients, la rentabilité unitaire, les accords de partenariat et les exigences légales régissant les services fournis.
Pourquoi choisir le cloud hyperlocal pour le développement d'un clone de Monzo ?
Hyperlocal Cloud aide les entreprises à explorer des solutions logicielles en marque blanche pour la création de produits numériques personnalisés. Une application bancaire inspirée de Monzo peut servir de point de départ aux organisations souhaitant proposer une expérience de services financiers axée sur le mobile.
Solution logicielle en marque blanche
Une solution clé en main peut servir de plateforme pour les flux de travail applicatifs pris en charge, aidant ainsi les entreprises à se concentrer sur le positionnement de leurs produits, l'expérience client et les fonctionnalités supplémentaires nécessaires à leur cas d'utilisation.
Image de marque et personnalisation
Les entreprises peuvent définir l'identité de leur produit grâce à leur marque, la conception de leur interface, les fonctionnalités proposées et les parcours utilisateurs. Le niveau de personnalisation dépend de la formule choisie et des exigences techniques.
Développement basé sur les fonctionnalités
La plateforme peut être évaluée en fonction de critères tels que la gestion des comptes, l'historique des transactions, les notifications, la budgétisation et les contrôles administratifs. Des fonctionnalités supplémentaires peuvent nécessiter des intégrations ou des développements spécifiques.
Planification de l'intégration
Les applications financières dépendent souvent de prestataires externes pour l'infrastructure bancaire, le traitement des paiements, la vérification d'identité et les services de cartes. Il est essentiel d'évaluer rapidement les exigences d'intégration afin de garantir que la solution choisie soit adaptée au marché visé.
Évolutivité et assistance continue
Un produit de banque numérique doit être conçu en tenant compte de sa croissance future, de sa maintenance, des mises à jour de sécurité et de l'évolution des besoins d'intégration. Les entreprises doivent préciser le support technique disponible, le processus de mise à niveau et les responsabilités liées à l'exploitation du service complet.
Prêt à explorer une application clone de Monzo pour votre entreprise ? Contactez Hyperlocal Cloud pour discuter de vos exigences produit, des fonctionnalités souhaitées, des options de personnalisation et des besoins d’intégration.
FAQ (questions fréquemment posées)
Patt Cummins est un rédacteur de contenu expérimenté, fort de plus de 10 ans d'expérience dans la création de contenus clairs et captivants pour les secteurs technologiques. Il excelle dans la simplification de sujets techniques complexes en récits accessibles qui informent les lecteurs, renforcent la communication de marque et aident les entreprises à présenter efficacement leurs solutions.
Besoin d'aide avec
Développement?