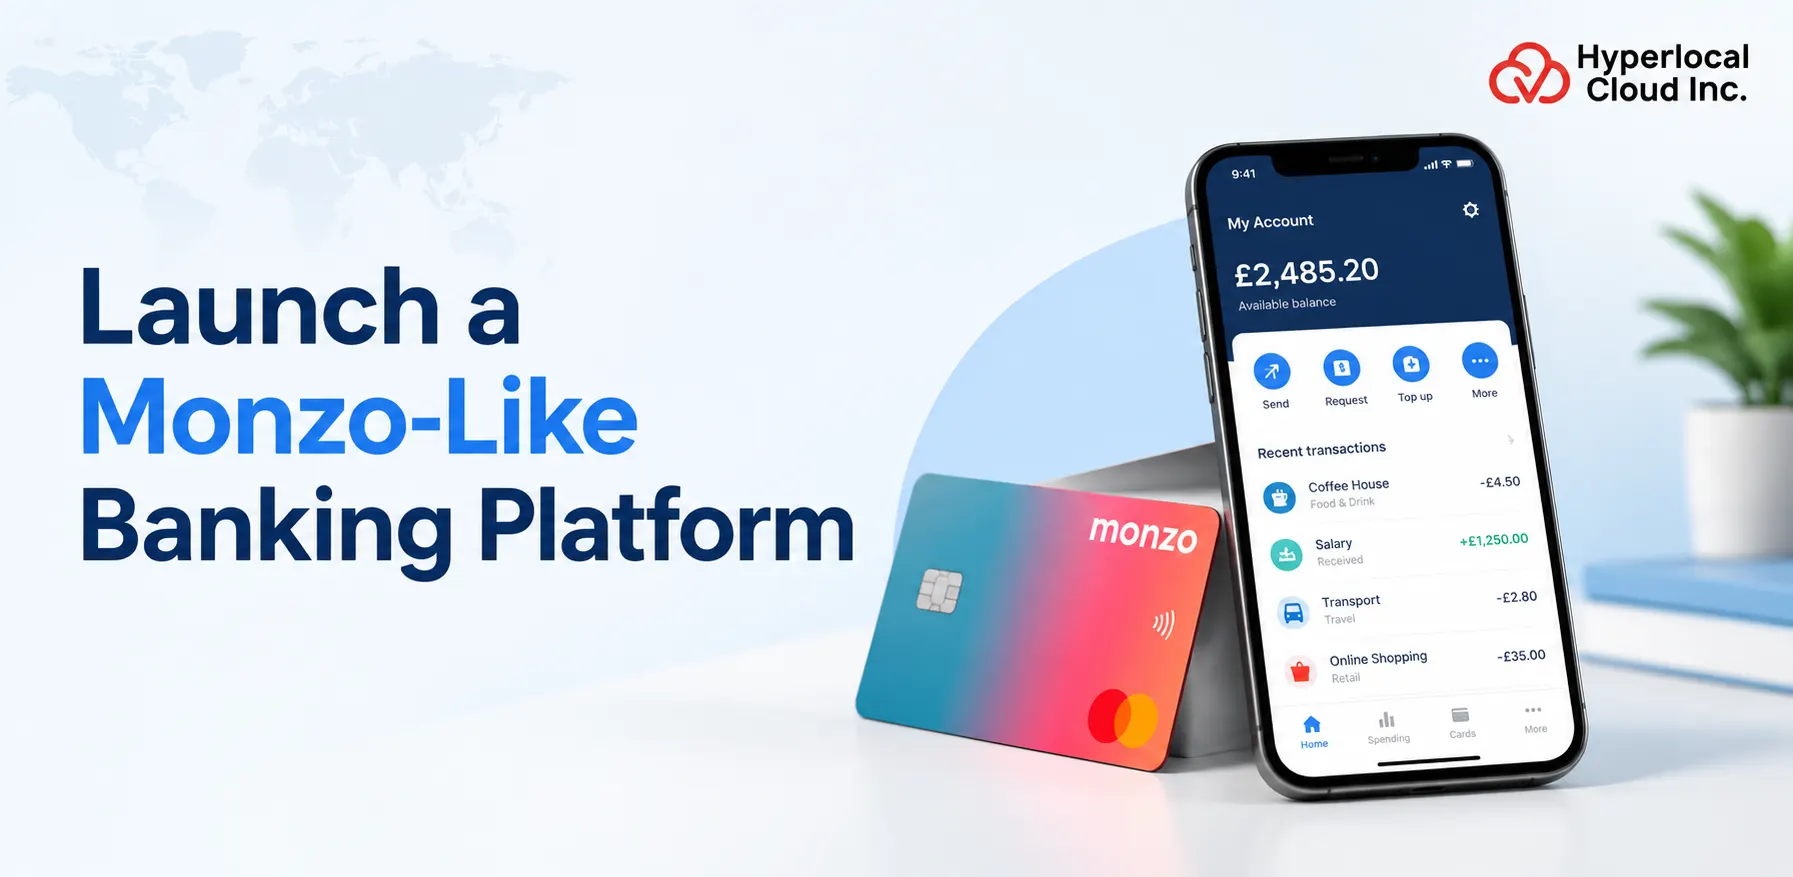
- Lanza una plataforma de banca digital similar a Monzo con una solución de marca blanca.
- Integra funciones esenciales como transferencias de dinero, presupuestos, pagos y alertas de transacciones.
- Priorice la seguridad, el KYC (Conozca a su cliente), la lucha contra el blanqueo de capitales y el cumplimiento normativo.
- Ofrecer una experiencia de banca móvil fluida y fácil de usar.
- Integre las API bancarias y las pasarelas de pago para lograr operaciones eficientes.
- Elija una solución fintech escalable para respaldar el crecimiento futuro de su negocio.
La creciente demanda de servicios financieros optimizados para dispositivos móviles ha generado oportunidades para que las startups fintech, las instituciones financieras y los emprendedores lancen plataformas de banca digital. Los clientes esperan cada vez más un acceso cómodo a la información de sus cuentas, transferencias de dinero, notificaciones de transacciones, herramientas de presupuesto y análisis financieros personalizados a través de sus teléfonos inteligentes.
Monzo se ha convertido en un referente de la banca móvil, combinando la gestión diaria del dinero con una interfaz digital intuitiva. Las empresas que deseen desarrollar una experiencia similar pueden explorar una solución de desarrollo de aplicaciones tipo Monzo para crear una plataforma de banca digital personalizada y adaptada a su público objetivo.
Hyperlocal Cloud ofrece una solución de aplicación de marca blanca inspirada en Monzo que las empresas pueden personalizar según su imagen de marca, requisitos de funcionalidades y objetivos comerciales. Con la tecnología, las integraciones, las alianzas bancarias y los acuerdos regulatorios adecuados, las empresas pueden crear una plataforma escalable diseñada para simplificar los servicios financieros digitales.
¿Qué es una aplicación clon de Monzo?
Una aplicación tipo Monzo es una aplicación de banca digital inspirada en la funcionalidad y la experiencia de usuario de Monzo. Puede ofrecer funciones como gestión de cuentas digitales, seguimiento de transacciones, procesamiento de pagos, análisis de gastos, notificaciones y herramientas de gestión financiera.
A diferencia de la aplicación original de Monzo, una solución clonada está diseñada para ayudar a las empresas a desarrollar su propio producto con marca propia. La interfaz, las funciones compatibles, las integraciones y los flujos de trabajo se pueden adaptar a un segmento de clientes o modelo de servicios financieros específico.
Por ejemplo, una startup de tecnología financiera podría utilizar una aplicación bancaria de marca blanca como base para una plataforma de finanzas personales, mientras que un proveedor de servicios financieros establecido podría personalizarla para complementar sus servicios existentes.
Una plataforma bancaria típica similar a Monzo incluye tres componentes principales:
- Aplicación del cliente: Proporciona acceso a la cuenta, transacciones, funciones de pago, notificaciones y herramientas de gestión financiera.
- Panel administrativo: Ayuda al personal autorizado a gestionar usuarios, supervisar transacciones, revisar informes y configurar las funciones de la plataforma compatibles.
- Infraestructura de back-end: Conecta la aplicación con proveedores de pago, socios bancarios, servicios de verificación de identidad y otras API financieras.
La funcionalidad exacta depende de la solución seleccionada y sus integraciones. Un clon de software no proporciona automáticamente una licencia bancaria, autorización para captar depósitos ni acceso a los sistemas propios de Monzo.
Crea tu propia aplicación de banca digital.
¿Por qué invertir en el desarrollo de aplicaciones de banca digital?
El desarrollo de aplicaciones de banca digital puede ayudar a las empresas a ofrecer experiencias financieras convenientes, al tiempo que crea nuevas oportunidades para atender a los clientes a través de plataformas móviles.
Creciente demanda de servicios financieros priorizando los dispositivos móviles.
Los clientes esperan cada vez más gestionar sus finanzas digitalmente, lo que incluye revisar transacciones, recibir alertas de pago y controlar sus gastos. Una aplicación de banca móvil bien diseñada puede integrar todas estas actividades en una interfaz accesible.
Las empresas pueden utilizar este enfoque para atender a los clientes que prefieren las interacciones digitales a los procesos tradicionales basados en sucursales.
Oportunidades para startups de tecnología financiera e instituciones financieras
Una plataforma de banca digital puede dar soporte a diferentes modelos de negocio, incluidas aplicaciones fintech, servicios de gestión financiera, plataformas de pago y servicios bancarios prestados a través de socios autorizados.
Las startups pueden centrarse en segmentos de clientes específicos, como autónomos, pequeñas empresas, consumidores jóvenes o clientes que buscan herramientas de presupuesto más eficaces. Las instituciones financieras ya establecidas pueden explorar nuevas experiencias digitales y puntos de contacto adicionales con el cliente.
Ventajas de una solución bancaria de marca blanca
Desarrollar cada componente desde cero puede requerir una planificación, ingeniería, pruebas e integración considerables. Una plataforma de neobanco de marca blanca proporciona una base de software reutilizable que las empresas pueden adaptar a sus necesidades.
Dependiendo del paquete contratado, las empresas pueden beneficiarse de:
- Configuración de interfaz y marca personalizada
- Módulos de aplicación preconfigurados
- Funcionalidad administrativa reutilizable
- Opciones de integración para servicios de terceros
- Soporte para la personalización de la plataforma
- Una base para el desarrollo de futuras funcionalidades.
El esfuerzo de desarrollo real y el cronograma de lanzamiento dependen del producto inicial, las integraciones necesarias, los acuerdos de cumplimiento y el grado de personalización.
Características esenciales de una aplicación clon de Monzo
Las funcionalidades determinan cómo interactúan los clientes con una plataforma de banca digital. Una aplicación exitosa debe priorizar la usabilidad, la fiabilidad, la seguridad y la claridad de la información financiera.
Registro de usuarios y verificación de identidad
El proceso de registro debe permitir a los clientes crear cuentas y completar los pasos de incorporación necesarios. Según el modelo de negocio y la jurisdicción, esto puede incluir la verificación de identidad, la presentación de documentos, la verificación de domicilio y la debida diligencia del cliente.
La integración con un proveedor de verificación de identidad adecuado puede ayudar a automatizar partes del proceso de incorporación. Los requisitos de verificación deben configurarse de acuerdo con las obligaciones legales y de cumplimiento aplicables.
Gestión digital de cuentas y saldos
Los clientes deberían poder ver la información de su cuenta, consultar los saldos disponibles, revisar la actividad de su cuenta y acceder a los detalles relevantes de la misma a través de un panel de control centralizado.
La aplicación debe mostrar la información financiera de forma clara y distinguir los saldos disponibles de las transacciones pendientes, cuando corresponda. La creación de cuentas, las actualizaciones de saldo y la gestión de cuentas deben contar con el respaldo de la infraestructura bancaria pertinente.
Transferencias de dinero y procesamiento de pagos
La funcionalidad de pago permite a los clientes iniciar transferencias compatibles y consultar el estado de los pagos. Según la integración, los métodos de pago pueden incluir transferencias nacionales, pagos entre particulares elegibles y otros servicios de pago autorizados.
Un flujo de trabajo de pago fiable debe incluir la autenticación adecuada, la validación de transacciones, el seguimiento del estado, el manejo de errores y las notificaciones de confirmación.
La disponibilidad del pago depende del proveedor conectado, el tipo de cuenta, las plataformas de pago compatibles y las restricciones aplicables.
Historial de transacciones y notificaciones instantáneas
El historial de transacciones permite a los clientes revisar la actividad completada y pendiente, buscar registros y comprender adónde va su dinero.
Las notificaciones push u otras alertas pueden informar a los clientes sobre transacciones elegibles, pagos entrantes, errores en los pagos, actividad de la cuenta y actualizaciones importantes. Las preferencias de notificación deben ser configurables cuando corresponda.
Herramientas de presupuestación y análisis de gastos
Las funciones de presupuestación ayudan a los clientes a comprender sus patrones de gasto y a gestionar sus finanzas de forma más eficaz.
Entre sus funcionalidades útiles se incluyen:
- Categorización automática de transacciones
- Resumen de gastos mensuales
- Creación y seguimiento del presupuesto
- Desglose por categorías de gasto
- Indicadores de progreso del ahorro
- Informes de actividad financiera
Las visualizaciones claras pueden ayudar a los usuarios a identificar tendencias de gasto y a tomar decisiones más informadas sin tener que consultar informes financieros complicados.
Metas de ahorro y perspectivas financieras
Las herramientas de ahorro pueden ayudar a los usuarios a establecer metas financieras, hacer un seguimiento de su progreso y crear hábitos de ahorro consistentes. Los clientes pueden establecer metas específicas para viajes, gastos imprevistos, compras u otros objetivos personales.
Según el modelo de producto, la plataforma también puede ofrecer información personalizada basada en las categorías de transacciones y los objetivos seleccionados por el usuario. Cualquier recomendación financiera automatizada debe divulgarse adecuadamente y diseñarse de acuerdo con los requisitos pertinentes de privacidad y protección del consumidor.
Gestión de tarjetas y controles de pago
Si cuenta con el respaldo del banco o del socio emisor de la tarjeta, la aplicación puede proporcionar funcionalidades relacionadas con la tarjeta, entre las que se incluyen:
- Visualización segura de los datos de la tarjeta
- Congelación y descongelación de tarjetas elegibles
- Gestión de los controles de pago admitidos
- Revisión de transacciones con tarjeta
- Solicitud de tarjetas de reemplazo
- Recepción de alertas de actividad de la tarjeta
Las capacidades reales de emisión y gestión de tarjetas requieren integraciones adecuadas con el emisor y el procesador.
Soporte Multimoneda
La funcionalidad multidivisa puede resultar útil para los clientes que viajan, compran internacionalmente o realizan transacciones transfronterizas que cumplan los requisitos.
Según el modelo de servicio, la plataforma puede mostrar saldos en varias divisas, consultar tipos de cambio o admitir pagos internacionales elegibles. Los tipos de cambio, las comisiones, las normas de liquidación y la disponibilidad de divisas deben comunicarse de forma transparente.
Panel de administración e informes
El panel de administración otorga a los operadores autorizados acceso a las herramientas de gestión de la plataforma.
Entre las funcionalidades comunes se incluyen la administración de cuentas de clientes, el monitoreo de transacciones, la generación de informes operativos, los flujos de trabajo de soporte, los controles de acceso basados en roles y la configuración del sistema.
Las operaciones financieras sensibles deben protegerse mediante permisos adecuados, registros de auditoría, procesos de aprobación y controles de supervisión. El acceso administrativo debe limitarse al personal que lo necesite.
Funciones avanzadas para que tu aplicación de neobanco destaque
Una aplicación de banca digital puede diferenciarse ofreciendo funciones que mejoran la comodidad, la personalización y la educación financiera.
Información financiera basada en inteligencia artificial
El análisis basado en inteligencia artificial puede ayudar a los usuarios a comprender sus hábitos de gasto, identificar gastos recurrentes y recibir resúmenes financieros relevantes. Por ejemplo, una aplicación podría resaltar los cambios en el gasto mensual o identificar suscripciones que los usuarios deseen revisar.
Estas funcionalidades deben utilizar los permisos de datos adecuados, explicar claramente los resultados y evitar presentar resultados automatizados no cualificados como asesoramiento financiero profesional.
Herramientas de ahorro automatizadas
La función de ahorro automatizado puede ayudar a los clientes a alcanzar sus objetivos financieros mediante reglas de ahorro configurables. Dependiendo de la infraestructura bancaria, los usuarios pueden programar transferencias, establecer metas de ahorro o asignar fondos disponibles según preferencias predefinidas.
Antes de implementar transferencias automatizadas, las empresas deben proporcionar un consentimiento claro, controles de transacción y salvaguardas adecuadas contra transferencias no deseadas.
Detección de fraude y alertas de actividad sospechosa
Las medidas de seguridad son esenciales para las aplicaciones financieras. Los sistemas de monitoreo de transacciones pueden identificar actividades potencialmente sospechosas mediante reglas configurables y, cuando sea apropiado, modelos de aprendizaje automático.
Entre las funciones útiles se incluyen alertas de transacciones inusuales, autenticación basada en riesgos, monitorización de dispositivos y flujos de trabajo para informar sobre actividades no autorizadas. Los sistemas de detección deben evaluarse periódicamente para equilibrar la prevención del fraude con el riesgo de marcar erróneamente transacciones legítimas.
Integraciones de banca abierta
Las integraciones de banca abierta permiten que las aplicaciones que cumplen los requisitos se conecten con cuentas financieras externas a través de proveedores autorizados y con el consentimiento del cliente.
Según el proveedor y la jurisdicción, estas integraciones pueden permitir la recuperación de información de la cuenta, la categorización de transacciones, resúmenes financieros o la iniciación de pagos. Los permisos de acceso, la gestión del consentimiento y la seguridad de los datos deben considerarse desde el inicio del desarrollo.
Recomendaciones financieras personalizadas
Una aplicación de neobanco puede ofrecer sugerencias personalizadas de presupuesto, resúmenes de gastos y recordatorios de ahorro basados en la actividad y las preferencias relevantes del cliente.
Las empresas deben proporcionar explicaciones transparentes para sus recomendaciones, proteger la información confidencial y garantizar que cualquier asesoramiento financiero regulado o recomendación de productos cumpla con los requisitos aplicables.
Comienza tu aventura en el desarrollo de aplicaciones para neobancos.
Cómo crear una aplicación bancaria como Monzo
Crear una aplicación bancaria requiere más que desarrollar una interfaz móvil. Las empresas deben coordinar la planificación del producto, las integraciones financieras, la seguridad, los requisitos normativos y las operaciones continuas.
Paso 1: Defina su mercado objetivo y modelo de negocio.
Empieza por identificar a los clientes a los que servirá tu plataforma. Tu público objetivo podría incluir particulares, autónomos, pequeñas empresas, clientes internacionales o usuarios que buscan mejores herramientas para gestionar su presupuesto.
Defina su propuesta de valor principal y decida qué servicios ofrecerá la aplicación. Considere si tiene previsto operar a través de un socio bancario autorizado, trabajar con una institución financiera autorizada o desarrollar software para una organización regulada ya existente.
Tu modelo de negocio influirá en las funcionalidades necesarias, las integraciones, la estructura operativa y la estrategia de lanzamiento.
Paso 2: Seleccionar socios bancarios y licencias requeridas
Identifique los socios de infraestructura bancaria, de pago, de emisión de tarjetas y financiera necesarios para los servicios que propone.
Las obligaciones regulatorias varían según la jurisdicción y las actividades ofrecidas. Por ejemplo, el lanzamiento de una aplicación financiera en EE. UU. puede implicar la colaboración con entidades bancarias, proveedores de pago, consideraciones sobre la transmisión de dinero, obligaciones de protección al consumidor y el cumplimiento de los requisitos aplicables de verificación de identidad y prevención del blanqueo de capitales.
Determine estos requisitos antes de definir el alcance del desarrollo. Un proveedor de software puede ayudar a desarrollar la tecnología, pero la compra de una solución de marca blanca no otorga automáticamente el derecho a prestar servicios financieros regulados.
Paso 3: Planificar la arquitectura de la aplicación y la experiencia del usuario.
Diseñar la experiencia del cliente desde el registro y la verificación hasta la gestión de la cuenta, los pagos, las notificaciones y el soporte.
Crea wireframes y prototipos para las pantallas principales antes de implementar la aplicación completa. Prioriza una navegación clara, elementos de interfaz accesibles, estados de transacción comprensibles y mensajes de error sencillos.
La arquitectura técnica debe tener en cuenta la autenticación segura, las integraciones de API, el procesamiento de transacciones, el almacenamiento de datos, la monitorización y la escalabilidad futura.
Paso 4: Integrar las API de pago y financieras
Seleccione los proveedores adecuados para los servicios que su aplicación necesita. Según el modelo de negocio, estos podrían incluir infraestructura de cuentas, procesamiento de pagos, emisión de tarjetas, verificación de identidad, monitoreo de fraude y servicios de banca abierta.
Cada integración debe someterse a pruebas de autenticación, gestión de respuestas, fallos en las transacciones, solicitudes duplicadas, tiempos de espera, conciliación e interrupciones del servicio.
Las transacciones financieras requieren especial atención. Los controles de idempotencia, los registros de transacciones fiables y los procesos de conciliación ayudan a reducir errores y discrepancias.
Paso 5: Implementar controles de seguridad y cumplimiento.
La seguridad debe integrarse en la arquitectura de la aplicación, en lugar de añadirse solo antes del lanzamiento.
Los controles importantes pueden incluir:
- Cifrado de datos sensibles en tránsito y en reposo
- Autenticación multifactor y gestión segura de sesiones
- Controles de acceso basados en roles
- Autenticación y autorización seguras de API
- Registro de auditoría y monitoreo de seguridad
- Flujos de trabajo para la detección de fraudes y actividades sospechosas
- Controles de retención y privacidad de datos
- Procedimientos de prueba de vulnerabilidad y respuesta a incidentes
La implementación debe reflejar los riesgos reales de la plataforma, las regulaciones aplicables y los requisitos impuestos por los socios financieros.
Paso 6: Probar, implementar y mantener la aplicación.
Antes del lanzamiento, pruebe la aplicación móvil, el panel de administración, los servicios de backend y las integraciones financieras.
Las pruebas deben abarcar el comportamiento funcional, el rendimiento, la accesibilidad, la seguridad, los fallos de pago, la verificación de cuentas y la conciliación de transacciones. Cuando sea apropiado, utilice los entornos de pruebas (sandbox) proporcionados por los socios financieros antes de pasar a producción.
Tras la implementación, supervise el rendimiento de la aplicación, el estado de la integración, el procesamiento de transacciones, los problemas de atención al cliente y los eventos de seguridad. El mantenimiento y las actualizaciones periódicas contribuyen a mantener la fiabilidad de la plataforma a medida que evolucionan las necesidades de los clientes y los requisitos de los proveedores.
Conjunto de tecnologías para el desarrollo de aplicaciones de neobancos
La pila tecnológica adecuada depende de los requisitos de rendimiento, las integraciones, la experiencia del equipo, las necesidades de seguridad y los planes de mantenimiento a largo plazo.
Desarrollo frontend
Los frameworks multiplataforma como Flutter o React Native permiten el desarrollo para iOS y Android mediante un código fuente compartido. El desarrollo nativo con Swift y Kotlin puede ser apropiado cuando las capacidades o los requisitos específicos de cada plataforma justifican implementaciones separadas.
La interfaz debe priorizar la accesibilidad, un rendimiento ágil, flujos de autenticación seguros e información financiera coherente.
Desarrollo de Backend
El backend gestiona la lógica de la aplicación, los flujos de trabajo relacionados con la cuenta, las integraciones de API, las notificaciones y las funciones administrativas.
En función de la experiencia del equipo y los requisitos del sistema, pueden ser adecuadas tecnologías como Node.js, Java, Python o .NET. El procesamiento de transacciones financieras debe utilizar mecanismos de validación, autorización, registro y conciliación cuidadosamente diseñados.
Base de datos y gestión de datos
Una base de datos relacional como PostgreSQL o una base de datos gestionada similar puede admitir registros de aplicaciones estructurados y datos operativos.
La arquitectura debe proteger la información confidencial mediante controles de acceso, cifrado, políticas de respaldo y prácticas adecuadas de retención de datos. El registro financiero puede requerir funcionalidades especializadas de contabilidad, conciliación y controles diseñados para preservar la integridad de las transacciones.
Infraestructura de nube
Las plataformas en la nube, como AWS, Microsoft Azure o Google Cloud, pueden proporcionar servicios de computación, redes, almacenamiento, monitorización y seguridad.
La infraestructura final debe reflejar los requisitos de disponibilidad, las necesidades de recuperación ante desastres, los procesos de implementación y las obligaciones de residencia de datos aplicables.
API e integraciones de terceros
Una plataforma de neobanco puede requerir API para servicios bancarios, procesamiento de pagos, verificación de identidad, emisión de tarjetas, notificaciones y conectividad con cuentas externas.
Antes de elegir un proveedor, evalúe los países a los que presta servicio, los acuerdos de licencia, la documentación, los precios, los controles de seguridad, la disponibilidad del servicio y los requisitos de integración.
Herramientas de seguridad y monitoreo
Las herramientas de seguridad pueden incluir el registro centralizado de eventos, el análisis de vulnerabilidades, la gestión de secretos, la monitorización de accesos y las alertas automatizadas. Las herramientas específicas deben seleccionarse según la arquitectura de la aplicación y sus necesidades operativas.
Una pila tecnológica adecuada satisface las necesidades del negocio, pero la seguridad y la fiabilidad dependen en última instancia de la calidad de la implementación, los procesos operativos y las pruebas continuas.
Consideraciones sobre seguridad y normativa en las aplicaciones bancarias
Las aplicaciones financieras manejan información personal y transaccional sensible, por lo que la seguridad y la planificación regulatoria son esenciales.
Protección de datos y cifrado
Utilice un cifrado adecuado para proteger la información durante su transmisión y almacenamiento. Restrinja el acceso a los registros confidenciales, mantenga credenciales seguras y evite recopilar información que no sea necesaria para el servicio.
Los avisos de privacidad deben explicar cómo se recopilan, procesan, comparten y conservan los datos de los clientes.
Autenticación y gestión de acceso
La autenticación reforzada ayuda a proteger las cuentas de los clientes contra el acceso no autorizado. Según el riesgo y la funcionalidad, los controles pueden incluir autenticación multifactor, gestión segura de sesiones, comprobaciones de dispositivos y verificación adicional para acciones sensibles.
Las cuentas administrativas deberían utilizar controles de acceso y permisos más estrictos basados en las responsabilidades laborales.
Verificación de identidad y controles contra delitos financieros
Dependiendo del modelo de negocio, el proceso de incorporación puede requerir la identificación del cliente, la verificación, el control de sanciones, el monitoreo de transacciones u otros controles contra delitos financieros.
Las obligaciones específicas dependen de la jurisdicción, la entidad regulada, las alianzas bancarias y los servicios prestados. Las empresas deben obtener la asesoría legal y de cumplimiento adecuada antes de su lanzamiento.
Seguridad de pagos y monitoreo de transacciones
Los flujos de pago deben incorporar controles de autorización, validación de transacciones, límites apropiados, manejo de errores, monitoreo y conciliación.
Si se admiten tarjetas de pago, también podrían aplicarse los requisitos de seguridad pertinentes del sector. Los sistemas deben revisarse conforme a las normas y obligaciones aplicables a su arquitectura de pago específica.
Requisitos reglamentarios en los Estados Unidos
Las empresas que planean establecerse en Estados Unidos deben evaluar los requisitos federales y estatales aplicables según sus actividades. Estos pueden incluir requisitos de asociación bancaria, leyes estatales sobre transferencia de dinero, obligaciones de protección financiera del consumidor, requisitos de privacidad y normas aplicables contra el lavado de dinero.
Los requisitos varían según la entidad legal, los servicios ofrecidos y el modelo operativo. Colaborar con profesionales legales y de cumplimiento normativo cualificados puede ayudar a establecer un plan de lanzamiento adecuado.
Costo de desarrollo de una aplicación clon de Monzo
El coste de desarrollar una aplicación de banca digital similar a Monzo depende de la plataforma de software seleccionada, el alcance de las funcionalidades, las integraciones, los requisitos de seguridad y el grado de personalización.
Una solución de marca blanca y una plataforma totalmente personalizada generalmente implican diferentes niveles de esfuerzo de desarrollo.
Desarrollo de aplicaciones bancarias de marca blanca frente a desarrollo de aplicaciones bancarias personalizadas
Solución de marca blanca (6,000 $): Una plataforma de software preconfigurada reduce el desarrollo necesario para las funcionalidades compatibles. Las empresas pueden adaptar su marca, configurar los módulos disponibles y añadir integraciones o funcionalidades personalizadas según las capacidades de la solución.
Desarrollo a medida (de 15 000 a 80 000): Una plataforma diseñada en función de los requisitos específicos de la empresa puede ofrecer mayor flexibilidad arquitectónica y funcional. Sin embargo, puede requerir trabajo adicional de diseño, ingeniería, pruebas, integración y mantenimiento.
La mejor opción depende de los objetivos de lanzamiento de la empresa, los requisitos técnicos, los recursos disponibles y la estrategia de producto a largo plazo.
Factores que afectan el costo del desarrollo
Varios factores influyen en la inversión total:
- Número y complejidad de las características de la aplicación
- Requisitos de administración para iOS, Android y web
- Integraciones bancarias, de pago y de emisión de tarjetas
- Verificación de identidad y prevención del fraude
- Pruebas de seguridad y requisitos reglamentarios
- Personalización de UI/UX
- Arquitectura de backend y escalabilidad
- Tarifas de licencia y servicio de terceros
- Mantenimiento continuo y soporte técnico.
Gastos operativos continuos
El coste total de propiedad va más allá del desarrollo inicial del software. Las empresas deben presupuestar la infraestructura, las API de terceros, los proveedores de servicios financieros, las operaciones de cumplimiento normativo, las revisiones de seguridad, la atención al cliente y el mantenimiento continuo.
Para obtener una estimación precisa, defina las características requeridas, el mercado de lanzamiento previsto, los acuerdos con los socios bancarios y los volúmenes de transacciones esperados antes de solicitar una propuesta de desarrollo.
Analice los requisitos de su aplicación Fintech.
¿Cómo gana dinero una aplicación bancaria como Monzo?
Una plataforma de banca digital puede generar ingresos a través de diferentes modelos, dependiendo de sus servicios, alianzas y regulaciones aplicables.
Planes de Suscripción
Las empresas pueden ofrecer planes de pago opcionales con herramientas adicionales de gestión de cuentas, informes mejorados o funciones premium. Los beneficios de la suscripción deben explicarse claramente a los clientes.
Tarifas de servicio permitidas
Según el modelo de negocio y la normativa aplicable, una plataforma puede cobrar tarifas por determinados servicios. Dichos cargos deben ser transparentes, estar debidamente divulgados y cumplir con los requisitos de protección al consumidor pertinentes.
Ingresos relacionados con tarjetas
Cuando la empresa cuenta con acuerdos adecuados para la emisión de tarjetas, puede generar ingresos a través de acuerdos comerciales elegibles relacionados con las tarjetas. El modelo de ingresos real depende del emisor, la red de pago, los contratos con los socios y la normativa aplicable.
Asociaciones de servicios financieros
Una plataforma puede colaborar con proveedores de servicios financieros autorizados para ofrecer productos o servicios que cumplan los requisitos. Los acuerdos de referencia, distribución o reparto de ingresos dependen de los contratos pertinentes y de los requisitos de licencia o divulgación.
Herramientas empresariales y financieras de alta gama.
Algunas plataformas ofrecen informes avanzados, funciones de gestión financiera o herramientas de contabilidad orientadas a las empresas mediante planes de pago o acuerdos de servicio.
El modelo de ingresos adecuado debe estar en consonancia con las necesidades del cliente, la economía unitaria, los acuerdos con los socios y los requisitos legales que rigen los servicios prestados.
¿Por qué elegir la nube hiperlocal para el desarrollo de clones de Monzo?
Hyperlocal Cloud ayuda a las empresas a explorar soluciones de software de marca blanca para crear productos digitales personalizados. Una aplicación bancaria inspirada en Monzo puede servir como punto de partida para las organizaciones que buscan ofrecer una experiencia de servicios financieros centrada en dispositivos móviles.
Solución de software de marca blanca
Una solución prefabricada puede proporcionar una plataforma para los flujos de trabajo de las aplicaciones compatibles, lo que ayuda a las empresas a centrarse en el posicionamiento del producto, la experiencia del cliente y las capacidades adicionales necesarias para su caso de uso.
Marca y personalización
Las empresas pueden definir la identidad de su producto mediante la marca, el diseño de la interfaz, las funciones compatibles y los flujos de trabajo del usuario. El nivel de personalización depende del paquete seleccionado y de los requisitos técnicos.
Desarrollo basado en características
La plataforma se puede evaluar según requisitos como la gestión de cuentas, el historial de transacciones, las notificaciones, la presupuestación y los controles administrativos. Las funcionalidades adicionales pueden requerir integraciones o desarrollo a medida.
Planificación de la integración
Las aplicaciones financieras suelen depender de proveedores externos para la infraestructura bancaria, el procesamiento de pagos, la verificación de identidad y los servicios de tarjetas. Es fundamental evaluar los requisitos de integración desde el principio para garantizar que la solución seleccionada sea adecuada para el mercado objetivo.
Escalabilidad y soporte continuo
Un producto de banca digital debe diseñarse teniendo en cuenta el crecimiento futuro, el mantenimiento, las actualizaciones de seguridad y los requisitos de integración cambiantes. Las empresas deben aclarar el soporte técnico disponible, el proceso de actualización y las responsabilidades para la operación del servicio completo.
¿Listo para explorar una aplicación tipo Monzo para tu negocio? Ponte en contacto con Hyperlocal Cloud para hablar sobre tus requisitos de producto, las funciones que deseas, las opciones de personalización y las necesidades de integración.
Preguntas frecuentes (preguntas frecuentes)
Patt Cummins es un redactor de contenido con más de 10 años de experiencia creando contenido claro y atractivo para industrias tecnológicas. Se especializa en simplificar temas técnicos complejos, transformándolos en historias fáciles de entender que educan a los lectores, refuerzan la comunicación de marca y ayudan a las empresas a compartir sus soluciones de manera efectiva.
Necesita ayuda con
¿Desarrollo?