Entrar en el mercado de transferencias internacionales de dinero parece sencillo hasta que empieza el verdadero trabajo. Los pagos deben realizarse de forma segura, las divisas deben convertirse con precisión, los controles de identificación del cliente (KYC) y de cumplimiento normativo deben llevarse a cabo en los momentos adecuados, y toda la experiencia debe seguir siendo sencilla para el cliente.
Ahí es donde cobra importancia la decisión entre desarrollar desde cero o usar un software de transferencia de dinero de marca blanca. Si planeas crear una aplicación como Wise, esta guía abarca las características, los costos de desarrollo, la tecnología, el cumplimiento normativo, los modelos de ingresos y los pasos prácticos para llevar la idea desde el concepto hasta el lanzamiento.
¿Qué es una aplicación Wise de marca blanca?
Un software de transferencia de dinero de marca blanca proporciona a las empresas una base preconfigurada para lanzar su propia plataforma de transferencias similar a Wise. En lugar de desarrollar cada componente desde cero, la solución incluye funcionalidades básicas como monederos multidivisa, verificaciones KYC y AML, integración de tipos de cambio, procesamiento de pagos, gestión de transacciones y un panel de administración. La marca, las divisas compatibles, los mercados y las reglas de negocio se pueden personalizar antes del lanzamiento.
Lo fundamental es la propiedad. No se trata de una suscripción SaaS donde el proveedor mantiene el control de la plataforma. Una vez finalizado el proyecto, la empresa obtiene la propiedad total de la solución personalizada y su código fuente. Esto le otorga mayor control sobre futuras personalizaciones, integraciones, mantenimiento y el crecimiento del producto.
Lanza hoy mismo tu aplicación de transferencia de dinero al estilo Wise con nuestra solución de marca blanca.
¿Por qué las empresas están invirtiendo en la creación de una aplicación como esta?
Los pagos transfronterizos aún tienen mucho margen de mejora. El Banco de Pagos Internacionales señala que, por lo general, los pagos internacionales se quedan atrás con respecto a los nacionales en cuanto a costo, rapidez, acceso y transparencia, debido a que involucran a múltiples participantes, monedas, jurisdicciones y requisitos de cumplimiento.
Esa brecha crea una oportunidad para las empresas fintech. Una aplicación tipo Wise bien diseñada puede dirigirse a mercados específicos, admitir múltiples divisas y ofrecer a los clientes una forma más sencilla de transferir dinero internacionalmente.
1. La demanda de pagos transfronterizos está creciendo.
Los pagos internacionales son cada vez más importantes para las personas y las empresas que operan a través de las fronteras. Al mismo tiempo, el Banco Mundial realiza un seguimiento de los precios de las remesas en 377 corredores de países , que abarcan 48 países de origen y 111 países de destino.
Para las empresas de tecnología financiera, esto crea margen para desarrollar servicios en torno a corredores específicos, grupos de clientes o necesidades de pago regionales.
2. Todavía existe un problema de costo y velocidad.
La oportunidad no se limita a transferir dinero de un país a otro. El costo, la velocidad y la transparencia siguen siendo problemas importantes. El BIS afirma que los pagos transfronterizos continúan siendo más costosos, más lentos y menos transparentes que los pagos nacionales.
Una plataforma que mejore en estas áreas puede competir con una propuesta de valor muy práctica: precios más claros, transferencias más rápidas y una experiencia de cliente más fluida.
3. La infraestructura de pagos está cada vez más conectada.
Los sistemas de pago también están avanzando hacia una mayor interoperabilidad. El BIS informa que los sistemas de pago rápido se están conectando cada vez más a través de las fronteras, mientras que las API se están convirtiendo en una parte importante del intercambio de datos de pago.
Esto hace que las plataformas modernas de transferencia de dinero sean más adaptables. A medida que la empresa se expande a nuevos mercados, puede conectar nuevas redes de pago, socios bancarios, servicios de divisas y API.
4. Múltiples fuentes de ingresos
Una plataforma de transferencia de dinero no tiene por qué depender de una sola fuente de ingresos. Los ingresos pueden provenir de comisiones por transferencia, márgenes de cambio de divisas, cuentas comerciales, suscripciones, servicios premium y soluciones de pago masivo.
El modelo adecuado depende del mercado objetivo y del segmento de clientes. Una plataforma que atiende a trabajadores independientes puede adoptar un enfoque diferente al de una enfocada en empresas internacionales o clientes que envían remesas.
¿Qué características debería tener una aplicación como Wise?
Una plataforma similar a Wise requiere un conjunto específico de funciones que abarquen la incorporación de clientes, divisas, transferencias, pagos, cumplimiento normativo y administración. La combinación exacta dependerá de los mercados, las divisas y los segmentos de clientes a los que la empresa planea dirigirse.
1. Registro de usuario y verificación KYC
Un proceso de incorporación fluido debe abarcar la creación de la cuenta, la verificación de documentos, las comprobaciones de autenticidad y la detección de sanciones. Las integraciones con proveedores como Jumio, Veriff o Sumsub pueden automatizar gran parte del proceso KYC (Conozca a su cliente).
2. Monedero multidivisa
Una billetera multidivisa permite a los clientes guardar, enviar, recibir y convertir diferentes monedas desde una sola cuenta. La billetera se conecta con el sistema de contabilidad y divisas de la plataforma para mantener la exactitud de los saldos y las transacciones.
3. Transferencias de dinero internacionales
Los clientes podrán seleccionar las divisas, introducir los datos del destinatario, consultar el tipo de cambio y las comisiones aplicables, e iniciar una transferencia desde un único lugar. Los métodos de pago admitidos pueden incluir cuentas bancarias, monederos móviles, tarjetas o plataformas de pago locales, según el corredor.
4. Tipos de cambio en tiempo real
La pantalla de transferencia debe mostrar claramente el tipo de cambio, las comisiones y el importe final antes de que se confirme la transacción. Las integraciones de tipos de cambio ofrecen tipos de cambio actualizados, mientras que el bloqueo del tipo de cambio mantiene el importe cotizado constante durante el plazo de la transferencia.
5. Múltiples métodos de pago
Las transferencias bancarias, las tarjetas de débito y los métodos de pago locales ofrecen a los clientes más opciones para financiar una transferencia. Opciones como SEPA Instant y Pix también pueden ser relevantes al acceder a mercados específicos.
6. Gestión de destinatarios y beneficiarios
Los clientes pueden guardar los destinatarios que usan con frecuencia en lugar de ingresar sus datos para cada transferencia. Las cuentas comerciales también pueden requerir verificación de beneficiarios, acceso basado en roles y flujos de trabajo de aprobación.
7. Seguimiento de transferencias
Los clientes deberían poder seguir una transferencia desde su inicio hasta su finalización mediante actualizaciones de estado claras. Dependiendo de la infraestructura de pago, la aplicación también puede mostrar si un banco o socio de pago está procesando la transacción en ese momento.
8. Historial de transacciones y estados de cuenta
Un historial detallado de transacciones centraliza las transferencias anteriores, las comisiones, los tipos de cambio, los destinatarios y los números de referencia. Los extractos descargables también facilitan la contabilidad, la conciliación y la elaboración de informes financieros.
9. Notificaciones inteligentes
Las notificaciones push, el correo electrónico o los SMS permiten mantener a los clientes informados sobre transferencias, pagos, solicitudes de verificación y actividad de la cuenta. Las alertas de divisas también notifican a los usuarios cuando un tipo de cambio preferido alcanza un nivel determinado.
10. Panel de administración
El panel de administración permite al equipo de operaciones controlar usuarios, transacciones, estado de KYC, precios, divisas, corredores y reportes. Su configuración personalizable facilita el ajuste de precios y la adición de corredores compatibles sin necesidad de modificar el código principal.
11. Seguridad y monitoreo de fraudes
Las medidas de seguridad pueden incluir autenticación multifactor, cifrado, verificación de dispositivos, límites de transacciones, control de sanciones y monitoreo de actividades sospechosas. El análisis del comportamiento y los modelos de aprendizaje automático pueden añadir una capa adicional de detección de fraude a medida que aumenta el volumen de transacciones.
¿Cómo funciona una aplicación de transferencia de dinero multidivisa como Wise?
Una aplicación como Wise funciona integrando la conversión de divisas, el procesamiento de pagos, la verificación de identidad, los controles de cumplimiento y la infraestructura de transferencias internacionales en un único flujo de transacción. Desde la perspectiva del cliente, el proceso es sencillo: seleccionar las divisas, introducir el importe y los datos del destinatario, consultar el tipo de cambio y las comisiones, y realizar el pago. Detrás de esta experiencia simple, varios sistemas se coordinan para validar la transacción y transferir los fondos al destinatario.
Flujo típico de transferencia de dinero
Registro → Verificación KYC → Ingresar detalles de la transferencia → Cálculo del tipo de cambio y la comisión → Pago → Controles de cumplimiento → Procesamiento de la transferencia → El destinatario recibe los fondos → Confirmación de la transacción
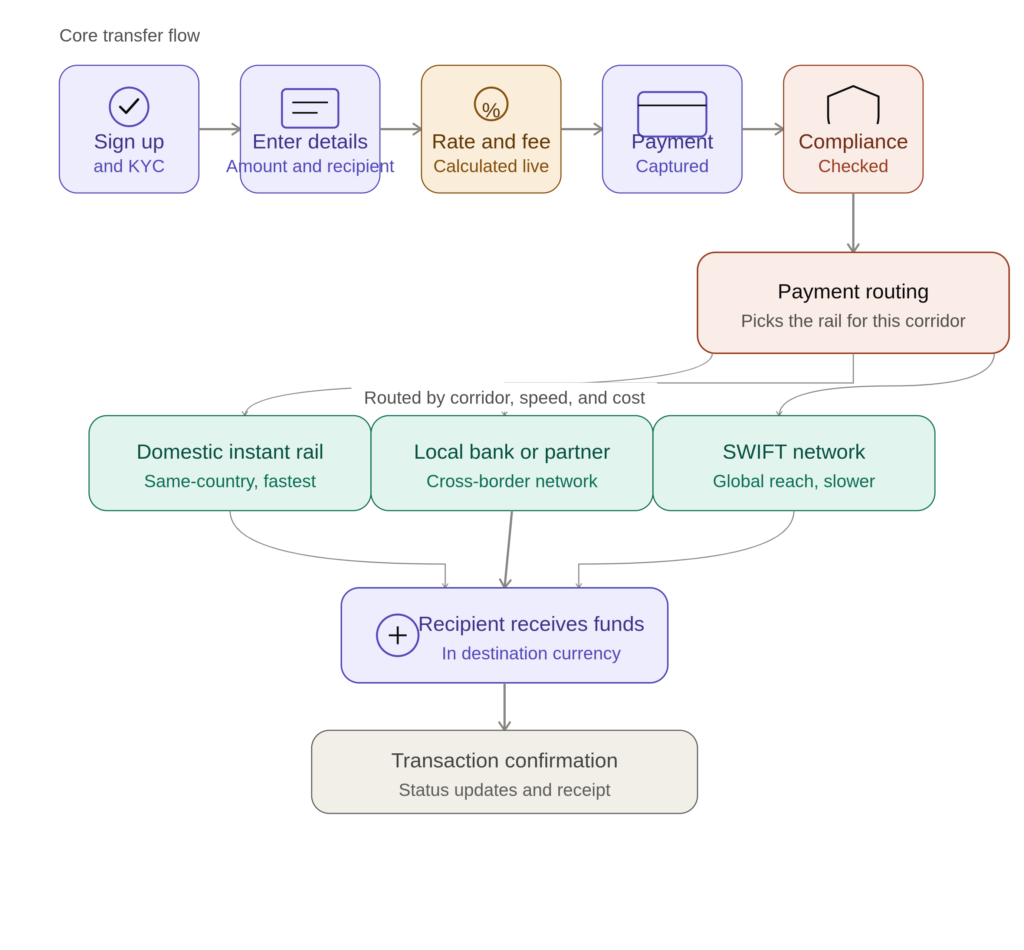
El flujo exacto depende de los países, las monedas, los métodos de pago y los socios financieros involucrados. Esto es fundamental al desarrollar una aplicación de transferencia de dinero multidivisa, ya que los diferentes canales de pago pueden tener sus propios requisitos de procesamiento, regulaciones, comisiones y plazos de liquidación.
Obtén tu aplicación Wise Clone desarrollada con la propiedad total del código fuente.
¿Cómo crear una aplicación similar a Wise con software de marca blanca?
Un proyecto de desarrollo de una aplicación tipo Wise Clone comienza con una plataforma de transferencia de dinero prefabricada, pero el lanzamiento aún requiere una planificación minuciosa. La empresa debe definir sus mercados, divisas, requisitos de cumplimiento, infraestructura de pagos, precios y experiencia del cliente antes de que la plataforma entre en funcionamiento.
Con el software de transferencia de dinero de marca blanca, el desarrollo se centra en configurar y personalizar la plataforma existente, conectar los servicios financieros necesarios y adaptarla al modelo de negocio. Estos son los pasos a seguir:
Paso 1: Define tu modelo de negocio y tus clientes objetivo
Empieza por decidir a quién servirá la plataforma y qué tipo de transferencias de dinero quieres facilitar. Puedes dirigirte a clientes individuales que envían remesas, trabajadores autónomos, empresas internacionales, expatriados o una combinación de estos grupos.
Esta decisión afecta a las funciones, monedas, métodos de pago, estructura de precios y configuración de cumplimiento que necesitará. Por ejemplo, una plataforma para empresas puede requerir cuentas multiusuario, aprobación de beneficiarios, transferencias masivas e informes de transacciones.
Paso 2: Elija sus mercados de lanzamiento y corredores de pago.
Decida qué países admitirá en el lanzamiento y dónde enviarán o recibirán dinero los clientes. Cada corredor puede tener diferentes monedas, sistemas de pago, procesos de liquidación, comisiones y requisitos regulatorios.
Empiece con un número manejable de corredores de alto valor en lugar de abrir todos los mercados a la vez. Una vez que la configuración inicial sea estable, puede agregar nuevos países, monedas y métodos de pago.
Paso 3: Requisitos de licencia y cumplimiento de mapas
Las empresas de transferencia de dinero deben comprender las obligaciones regulatorias asociadas a su modelo operativo y a sus mercados objetivo. Esto puede incluir el cumplimiento de las normas KYC (Conozca a su cliente), la lucha contra el blanqueo de capitales (AML), la verificación de sanciones, el monitoreo de transacciones, la protección de datos, el mantenimiento de registros y los requisitos de licencia o registro.
Defina estos requisitos antes de configurar la plataforma. Su modelo de cumplimiento también influye en las instituciones financieras, socios de pago y proveedores de servicios con los que puede trabajar.
Paso 4: Personalizar la plataforma de marca blanca
Una vez definidos el modelo de negocio y los mercados operativos, personalice la plataforma según su marca y necesidades. Esto puede incluir la interfaz de usuario, el logotipo, los colores, el proceso de incorporación de clientes, las divisas admitidas, los canales de transferencia, las reglas de precios, los límites de transacción, las notificaciones y las funciones seleccionadas.
El objetivo es adaptar la plataforma a las necesidades del negocio, en lugar de simplemente añadir un nuevo logotipo a una aplicación ya existente.
Paso 5: Conectar los servicios bancarios, de pago, de divisas y de cumplimiento normativo.
Una plataforma de transferencia de dinero depende de varios servicios externos para mover y gestionar fondos. Según los mercados objetivo, las integraciones pueden incluir bancos, pasarelas de pago, proveedores de divisas, proveedores de KYC y AML, sistemas de pago locales y socios de pago.
En esta etapa, se define cómo ingresa el dinero a la plataforma, cómo se gestiona la conversión de divisas, dónde se liquidan los fondos y cómo los destinatarios reciben su dinero. Estas integraciones constituyen la base operativa del servicio de transferencia.
Paso 6: Configurar monederos, transferencias, precios y controles de administración.
Ahora configure las funciones principales en función de las reglas de negocio. Configure monederos multidivisa, gestión de beneficiarios, límites de transferencia, tipos de cambio, comisiones, estados de transacción, notificaciones y permisos administrativos.
El panel de administración debe proporcionar al equipo de operaciones el control suficiente para gestionar usuarios, transacciones, precios, monedas admitidas, estado KYC, disputas e informes sin depender de los desarrolladores para los cambios rutinarios.
Paso 7: Crear los flujos de trabajo de transacciones y cumplimiento
Una transferencia exitosa implica varios puntos de control. La plataforma debe gestionar la verificación del cliente, la comprobación de saldos, la autorización de pagos, la detección de sanciones, el seguimiento de transacciones, el cálculo de divisas, el procesamiento de transferencias, la liquidación y las actualizaciones de estado.
Defina qué sucede cuando una transacción se aprueba, rechaza, retrasa, revierte, reembolsa o se marca para revisión. Establecer flujos de trabajo claros en esta etapa reduce los problemas operativos una vez que aumenta el volumen de transacciones.
Paso 8: Probar escenarios de transferencia en el mundo real
Las pruebas deben abarcar más que simplemente comprobar si la aplicación funciona correctamente. Deben realizarse pruebas de pagos exitosos y fallidos, datos incorrectos del destinatario, fallos en la verificación de identidad (KYC), reversiones de pagos, reembolsos, cambios en el tipo de cambio, superación de límites de transacción, transacciones duplicadas y transferencias interrumpidas.
También se debe comprobar la conciliación para que los saldos registrados en la plataforma coincidan con el movimiento de fondos entre los sistemas financieros conectados.
Paso 9: Lanzamiento con una implementación controlada en el mercado.
Comience con los países, monedas, métodos de pago y segmentos de clientes seleccionados, en lugar de habilitar todas las funciones planificadas de inmediato. Supervise las tasas de éxito de las transacciones, los pagos fallidos, los problemas de verificación, los tiempos de liquidación, las solicitudes de asistencia al cliente y los resultados de la conciliación durante el lanzamiento inicial.
Una vez que la plataforma funcione de manera fiable, expándala a otros corredores, monedas, métodos de pago y segmentos de clientes.
Requisitos técnicos para crear una aplicación como esta
Una plataforma de transferencia de dinero similar a Wise necesita una arquitectura fiable para gestionar transacciones financieras, conversión de divisas, integraciones con socios y datos confidenciales de los clientes. Las transacciones deben mantener la coherencia financiera, con controles claros para pagos fallidos, reversiones y conciliaciones. La plataforma también requiere información en tiempo real sobre el estado de las transacciones y transferencias, comunicación API segura, acceso basado en roles, registros de auditoría, monitorización automatizada, copias de seguridad periódicas y un proceso de recuperación ante desastres probado.
| Capa | Lo que cubre | Tecnologías comunes |
| Frontend | Incorporación, KYC, transferencias, saldos de billetera, tipos de cambio, destinatarios, seguimiento de transacciones, autenticación, confirmación de pago, cambios de beneficiario | React Native, Flutter, React.js |
| Backend | Lógica de negocio que conecta clientes, monederos, transacciones, divisas, proveedores de pago y servicios de cumplimiento normativo. También gestiona el procesamiento de transacciones, la autenticación, la seguridad de la API, la gestión de errores y la carga concurrente. | Node.js, Python, Java, .NET |
| Database | Perfiles de clientes, saldos de monederos, beneficiarios, registros de transacciones, tipos de cambio, datos de cumplimiento, datos operativos | PostgreSQL, MySQL, Redis |
| Libro mayor | Registro auditable de cada débito, crédito, comisión, conversión y ajuste. Los saldos se concilian con los sistemas de pago y bancarios externos. | Integrado en la plataforma principal |
| API de pago y banca | Conecta la plataforma con bancos, pasarelas de pago, proveedores de desembolsos y redes de pago locales. La arquitectura modular permite añadir o reemplazar socios a medida que se expanden los corredores. | dependiente del proveedor |
| API de divisas y cambio de divisas | Tipos de cambio y conversión de divisas en tiempo real dentro del flujo de transferencia. Registra el tipo de cambio aplicado a cada transacción, incluyendo el margen y la comisión por conversión. | dependiente del proveedor |
| API de KYC, AML y Cumplimiento | Verificación de documentos, comprobaciones de autenticidad, detección de sanciones, monitoreo de transacciones. Registros de auditoría y reglas configurables para límites de transacciones, niveles de verificación y revisiones basadas en riesgos. | Onfido, Jumio, Persona, Sardina, Aleación |
| Infraestructura de nube | Gestiona la aplicación, las API, las bases de datos, los procesos en segundo plano y la monitorización. Cubre la disponibilidad, las copias de seguridad, la recuperación ante desastres, los controles de acceso, el registro de eventos y el manejo de datos confidenciales. | AWS, Microsoft Azure, Google Cloud |
| Seguridad | Cifrado TLS, cifrado en reposo, autenticación multifactor, control de acceso basado en roles, autenticación de API, tokenización, verificación de dispositivos, limitación de velocidad, monitorización de seguridad, registros de auditoría | Integrado en la plataforma |
| Administración y supervisión | Visibilidad de las transacciones, los usuarios, el estado de KYC, los fallos de pago, los tipos de cambio, el estado del sistema y la conciliación. Realiza un seguimiento de los fallos de la API, la latencia, el rendimiento del servidor, los errores de transacción y la actividad inusual. | dependiente del proveedor |
¿Cuánto cuesta una aplicación Wise Clone?
El coste de una aplicación Wise Clone depende del nivel de personalización, las divisas compatibles, los canales de pago, las integraciones financieras, los servicios de cumplimiento normativo y las funciones adicionales necesarias para su lanzamiento. Con el software de transferencia de dinero de marca blanca, la plataforma principal ya está desarrollada, por lo que el presupuesto cubre principalmente la personalización, las integraciones, la configuración, las pruebas y la implementación.
Desglose de costos de la aplicación Wise Clone
| Componente de costo | Costo Estimado |
| Plataforma de clonación de Wise de marca blanca | $ 6,000-$ 10,000 |
| Personalización de la interfaz de usuario y la marca | Incluido/depende del alcance |
| Funcionalidad básica de transferencia de dinero | Incluido |
| Funcionalidad multidivisa | Incluido |
| Panel de administración | Incluido |
| Integraciones de pago y financieras | Depende de los proveedores. |
| Servicios KYC/AML | dependiente del proveedor |
| Costos de licencia y reglamentación | Dependiente de mercado |
| Nube e infraestructura | Depende del uso |
| Mantenimiento continuo | Depende de los requisitos de soporte. |
¿Qué factores influyen en el coste de la aplicación Wise Clone?
El precio de la plataforma base es solo una parte del presupuesto total de lanzamiento. Varios factores pueden afectar la inversión final.
Número de divisas y corredores: La compatibilidad con divisas y corredores de pago adicionales puede requerir nuevas integraciones bancarias, de desembolsos, de divisas o de pagos.
Integraciones financieras: Los bancos, las pasarelas de pago, los proveedores de divisas y las redes de pago locales pueden tener cargos independientes por configuración, integración o transacción.
Servicios KYC y AML: Los proveedores de verificación de identidad, control de sanciones y cumplimiento normativo generalmente cobran en función del uso, el volumen de verificaciones o los servicios seleccionados.
Funcionalidades personalizadas: Las cuentas comerciales, los pagos masivos, los informes avanzados, las API personalizadas, los métodos de pago adicionales o los flujos de trabajo especializados pueden ampliar el alcance de la implementación.
Requisitos reglamentarios: Las licencias, el registro, el apoyo legal, los programas de cumplimiento y otras obligaciones reglamentarias varían según la jurisdicción y el modelo de negocio.
Infraestructura y operaciones: El alojamiento en la nube, la monitorización, los servicios de seguridad, el soporte técnico y el mantenimiento continuo contribuyen al presupuesto operativo tras el lanzamiento.
Lanza tu aplicación Wise Clone con nuestra solución de marca blanca rentable.
¿Cuánto tiempo se tarda en lanzar una aplicación clon de Wise?
Un clon de Wise de marca blanca generalmente se puede personalizar y preparar para su lanzamiento en 2 a 4 semanas. El cronograma abarca actividades como la creación de la marca, la configuración de la plataforma, la configuración de funciones, las integraciones financieras, las pruebas y el despliegue.
El plazo exacto depende de cuántas divisas y corredores de pago deban configurarse, qué servicios de terceros deban conectarse y cuánta personalización requiera la empresa.
¿Cómo gana dinero una aplicación de transferencia de dinero?
Una de las preguntas más frecuentes antes de empezar a desarrollar una aplicación de transferencia de dinero como Wise es: ¿Cómo genera ingresos? La respuesta suele estar relacionada con las comisiones por transferencia, los diferenciales de cambio de divisas, los servicios financieros premium y las ofertas dirigidas a empresas. Parte de los ingresos proviene directamente de cada transacción, mientras que otros se generan a través de servicios adicionales ofrecidos en la plataforma.
Comisiones por transacción y servicio
Las comisiones por transferencia pueden ser una cantidad fija o un porcentaje del valor de la transacción, especialmente en el caso de transferencias internacionales. Las plataformas también pueden cobrar comisiones adicionales por transferencias instantáneas o métodos de financiación específicos, como las transacciones con tarjeta.
Diferenciales de divisas (FX)
Los spreads de divisas generan ingresos al aplicar un margen al tipo de cambio utilizado para la conversión de moneda. Este margen puede variar según el par de divisas, el corredor de transferencia, el tamaño de la transacción y las condiciones del mercado.
Servicios para empresas y comerciantes
Las cuentas comerciales pueden generar ingresos adicionales mediante comisiones por transacción, planes de cuenta y servicios de pago especializados. Dependiendo del alcance de la plataforma, los pagos a comercios, los pagos a empresas y otros servicios de pago también pueden generar comisiones.
Servicios financieros premium
Una plataforma de transferencia de dinero puede aumentar sus ingresos mediante productos financieros y servicios de pago ofrecidos a clientes elegibles. Dependiendo del modelo de negocio y las autorizaciones regulatorias, esto podría incluir productos de crédito, seguros, cuentas premium u otros servicios financieros.
Intereses sobre los saldos de los clientes
Las plataformas que gestionan fondos de clientes pueden generar intereses sobre los saldos elegibles mientras los fondos se mantengan dentro del marco financiero y regulatorio aplicable. La disponibilidad y el tratamiento de estos ingresos dependen en gran medida de la estructura de licencias de la plataforma y de la normativa local.
Servicios de pago adicionales
El pago de facturas, las recargas de móviles, los servicios de tarjetas y otros productos relacionados con los pagos pueden generar ingresos adicionales por transacciones. Estos servicios pueden aumentar el número de operaciones financieras que los clientes realizan a través de la plataforma.
Flujos de trabajo de cumplimiento obligatorio para su aplicación Wise Clone.
Una aplicación de transferencia de dinero multidivisa debe cumplir con los flujos de trabajo de cumplimiento normativo exigidos por los mercados en los que opera. Los requisitos varían según el país, pero las verificaciones KYC/KYB, AML/CTF, el control de sanciones, el monitoreo de transacciones, la protección de datos y el manejo seguro de la información de pago son consideraciones comunes.
Verificación de identidad e incorporación de usuarios
El proceso de incorporación debe incluir el proceso KYC para personas físicas y, cuando corresponda, el proceso KYB para empresas. Esto puede incluir la verificación de la identificación oficial, comprobaciones biométricas de autenticidad, el análisis de la información del cliente y niveles de verificación vinculados a los límites de transacción.
Control de blanqueo de capitales, financiación del terrorismo y sanciones
La plataforma debe admitir controles contra el lavado de dinero (ALD) y la financiación del terrorismo (FTT) antes y durante las transacciones. El análisis de sanciones y personas políticamente expuestas (PEP) puede cotejar a los clientes y las transacciones pertinentes con las listas aplicables, incluidas las de la OFAC, la ONU y la UE.
Monitoreo de transacciones
El monitoreo de transacciones ayuda a identificar actividades que podrían requerir una revisión más exhaustiva, como patrones de transacciones inusuales, movimientos rápidos de fondos, transferencias repetidas o actividades que no coinciden con el perfil esperado del cliente. La plataforma puede utilizar monitoreo basado en reglas y controles basados en riesgos para marcar las transacciones que requieren revisión.
Seguridad de los datos de pago
Si la plataforma procesa pagos con tarjeta, es posible que se apliquen los requisitos de PCI DSS al entorno de pago correspondiente. Los controles de seguridad también deben abarcar el cifrado, la gestión de accesos, la autenticación, la comunicación segura mediante API y la protección de la información financiera confidencial.
Protección de Datos
Una plataforma de transferencia de dinero debe cumplir con los requisitos de privacidad aplicables a los mercados en los que opera. Por ejemplo, las empresas que prestan servicios a clientes en Europa deben tener en cuenta el RGPD, mientras que otros países y regiones tienen sus propios requisitos de protección de datos.
Regulaciones específicas del país
El marco regulatorio varía según el mercado. Una empresa de transferencia de dinero que opere en Estados Unidos podría tener que cumplir con los requisitos de FinCEN y obtener una licencia estatal para la transmisión de dinero, mientras que las empresas que prestan servicios de pago regulados en el Reino Unido podrían estar sujetas a los requisitos de la FCA. En la UE, marcos como la PSD2 rigen los servicios de pago, junto con los requisitos aplicables en materia de prevención del blanqueo de capitales y protección de datos.
Cómo elegir un proveedor de marca blanca: Lista de verificación de 5 puntos
Un proveedor de marca blanca fiable debe cumplir con estos cinco requisitos antes de proceder con el desarrollo de una aplicación clon de Wise.
| Consideración clave | Qué buscar |
| Corredores y vías de pago | Países, monedas, socios bancarios, pasarelas de pago, proveedores de pagos y sistemas de pago locales compatibles. |
| KYC, AML e integraciones financieras | Compatible con proveedores de KYC/AML, servicios de divisas, API bancarias, detección de sanciones e integraciones de monitoreo de transacciones. |
| Código fuente y propiedad | Confirma que la plataforma personalizada y el código fuente se transfieren a tu empresa, lo que te otorga un control total sobre el producto. |
| Precios y costos adicionales | Consulte por separado los costos de personalización, integración, KYC/AML, proveedor de pagos, infraestructura, mantenimiento y soporte. |
| Acuerdo de nivel de servicio (SLA) y soporte posterior al lanzamiento | Analizar los tiempos de respuesta, la cobertura de mantenimiento, el soporte para la implementación, la asistencia técnica y la experiencia relevante en proyectos de tecnología financiera. |
¿Qué puede crear Hyperlocal Cloud para tu negocio de transferencia de dinero inteligente?
Hyperlocal Cloud ofrece una aplicación tipo Wise personalizable para empresas que planean ingresar al mercado de transferencias internacionales de dinero. La plataforma se adapta a su marca, mercados objetivo, modelo de precios, configuración de pagos y requisitos comerciales, brindándole una base sólida para el lanzamiento sin necesidad de desarrollar el producto principal desde cero.
El equipo se encarga de la personalización, la configuración, las integraciones con terceros, las pruebas y el despliegue necesarios para preparar la plataforma para su lanzamiento. Recibirá la solución personalizada y el código fuente, lo que le permitirá a su empresa controlar las futuras actualizaciones y la expansión del producto. Con un plazo de implementación estimado de 2 a 4 semanas, Hyperlocal Cloud le ayuda a convertir su concepto de transferencia de dinero en un producto listo para el mercado.
¿Listo para crear una aplicación de transferencia de dinero como Wise? Ponte en contacto con Hyperlocal Cloud para hablar sobre tus necesidades y empezar a desarrollar tu plataforma de transferencia de dinero de marca blanca.
¿Listo para el lanzamiento? Crea tu aplicación Wise Clone hoy mismo.
Conclusión
El lanzamiento exitoso de una aplicación como Wise requiere una planificación minuciosa en torno a pagos, divisas, cumplimiento normativo, seguridad y requisitos del mercado. Una aplicación tipo Wise, desarrollada con software de transferencia de dinero de marca blanca, ofrece a las empresas una base práctica que pueden personalizar para sus clientes y mercados objetivo. Con las integraciones, los flujos de trabajo y la configuración técnica adecuados, las empresas pueden lanzar sus aplicaciones más rápidamente manteniendo el control sobre su producto. La clave reside en elegir una solución que respalde el crecimiento a largo plazo, cumpla con los requisitos regulatorios y se adapte a las necesidades cambiantes de los clientes.
Preguntas frecuentes (preguntas frecuentes)
Nisha Bagga es redactora técnica con más de 7 años de experiencia creando contenido de alta calidad para una amplia gama de sectores. Se especializa en el desarrollo de contenido técnico y empresarial claro, atractivo y bien documentado, adaptado a diferentes públicos y a las necesidades específicas de cada industria.
Necesita ayuda con
¿Desarrollo?