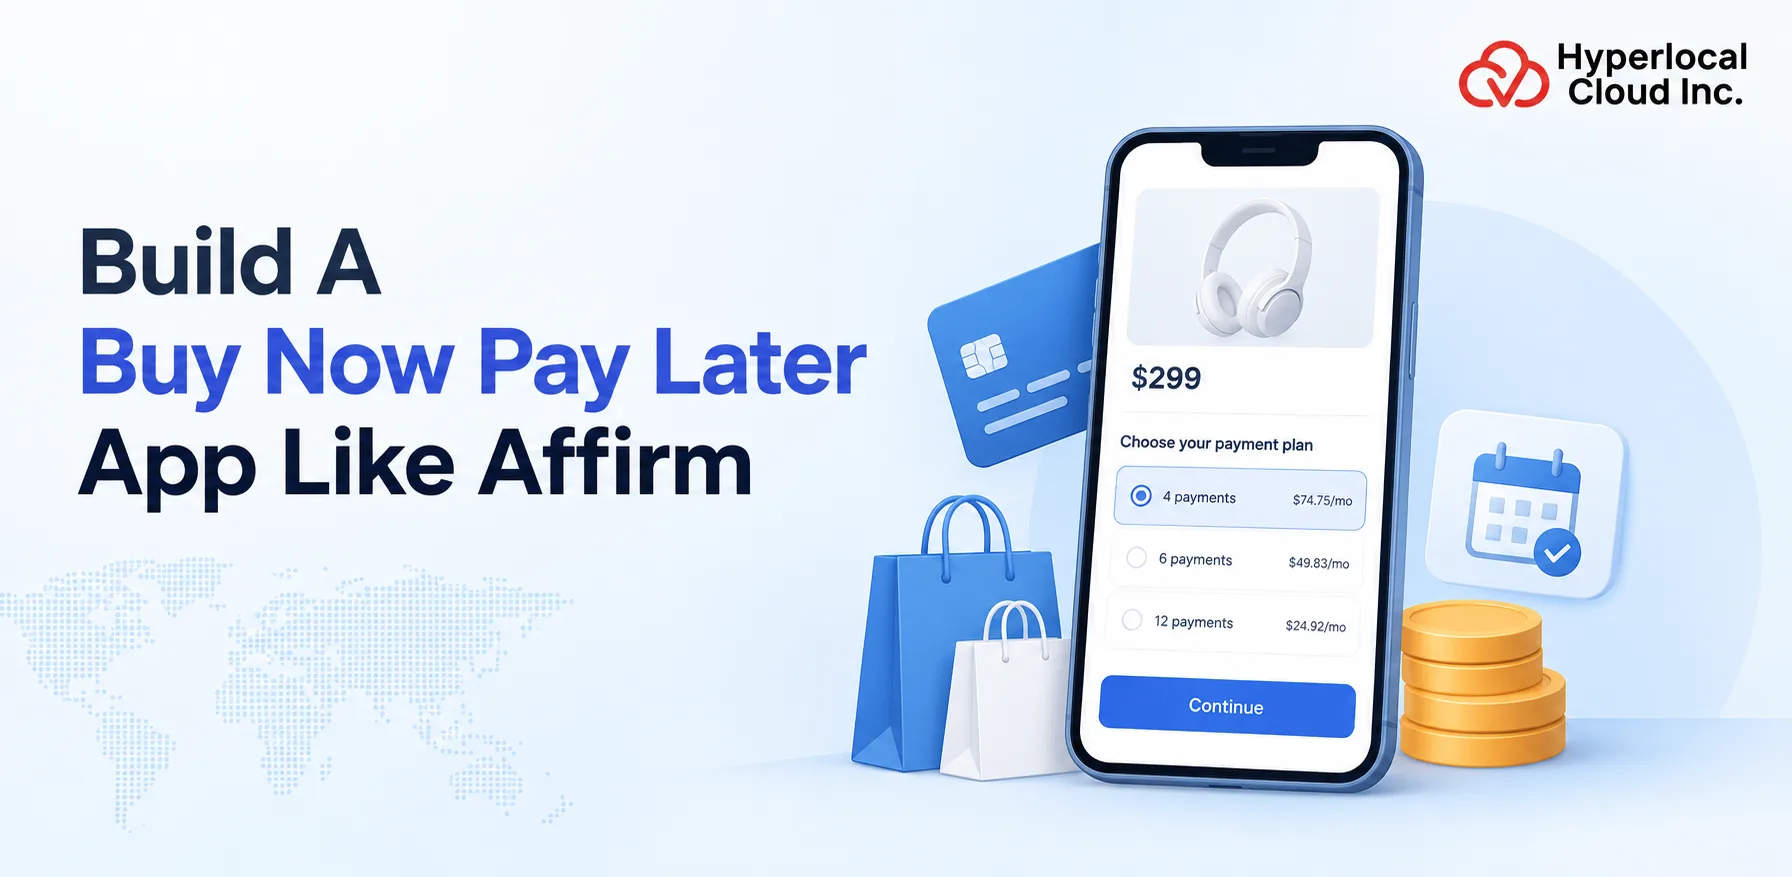
- Una aplicación BNPL (Compra ahora, paga después) permite a los consumidores que cumplen los requisitos dividir las compras elegibles en pagos programados bajo términos claramente especificados.
- Una plataforma completa puede incluir aplicaciones para clientes, integraciones con comercios, un panel de administración, procesamiento de pagos y monitoreo de transacciones.
- La evaluación de riesgos y la detección de fraudes asistidas por IA pueden respaldar las decisiones de concesión de préstamos cuando se implementan con los controles adecuados y la supervisión humana.
- Los costes de desarrollo dependen de la personalización, las integraciones de pago, los requisitos de seguridad y la complejidad del modelo de financiación.
- Hyperlocal Cloud ofrece su solución de marca blanca con un coste de desarrollo inicial de 6,000 dólares, sujeto a los requisitos de personalización.
- El software de marca blanca puede servir como punto de partida para las empresas que desean lanzar una solución BNPL (Compra ahora, paga después) con su propia marca, sin tener que construir cada componente desde cero.
- Antes del lanzamiento, se deben abordar cuestiones como las alianzas para la concesión de préstamos, la protección del consumidor, la privacidad de los datos y la normativa financiera aplicable.
La forma en que los consumidores pagan por productos y servicios ha cambiado significativamente con el auge de los pagos digitales y las opciones de financiación flexibles. Las plataformas de "Compra ahora, paga después" (BNPL) permiten a los clientes elegibles comprar productos de inmediato y pagar el importe en cuotas programadas. Para los comerciantes, estas soluciones ofrecen una opción de pago adicional, mientras que las empresas fintech pueden desarrollar nuevos servicios en torno a los préstamos digitales y la gestión de pagos.
Affirm es una de las marcas más reconocidas en el sector de los pagos a plazos sin intereses (BNPL). Su modelo de negocio sirve de ejemplo para emprendedores interesados en desarrollar una plataforma de tecnología financiera similar, con su propia marca, alianzas con comercios, opciones de pago y experiencia de cliente.
Sin embargo, para crear una plataforma BNPL exitosa se necesita algo más que replicar la interfaz de una aplicación. Las empresas deben planificar su modelo de préstamos o financiación, las integraciones de pago, los flujos de trabajo de evaluación crediticia, la arquitectura de seguridad, las responsabilidades de cumplimiento y los procesos de atención al cliente.
Esta guía explica cómo crear una aplicación como Affirm en 2026, abarcando las características esenciales, las opciones tecnológicas, los pasos de desarrollo, las oportunidades de monetización, las consideraciones regulatorias y los costos estimados.
¿Qué es una aplicación de "Compra ahora, paga después" como Affirm?
Una aplicación de "Compra ahora, paga después" es una plataforma de pago o financiación digital que permite a los clientes que cumplen los requisitos pagar sus compras durante un período acordado, en lugar de pagar el importe total de inmediato.
Según el producto, los clientes pueden acceder a planes de pago a corto plazo, financiación a largo plazo u otras modalidades de pago. Algunos planes no generan intereses si se cumplen las condiciones, mientras que otros pueden incluir intereses o cargos adicionales.
La plataforma coordina la experiencia del cliente, el calendario de pagos, el proceso de pago del comercio, la gestión de cobros y los servicios financieros pertinentes. Las responsabilidades exactas dependen de si la empresa opera como prestamista, se asocia con una institución financiera autorizada o proporciona tecnología a otros proveedores de servicios financieros.
Para los emprendedores que exploran esta oportunidad de negocio, una plataforma similar a Affirm puede servir a tiendas en línea, negocios minoristas, comerciantes de productos electrónicos, minoristas de moda y otros comerciantes que cumplan los requisitos.
Comprender el modelo de negocio de Affirm
Affirm opera en el mercado de financiación al consumo ofreciendo opciones de pago en el momento de la compra y a través de sus servicios de atención al cliente. Sus planes de financiación pueden variar según la compra, el comercio, la elegibilidad del cliente y las condiciones presentadas.
Un emprendedor que desarrolle una plataforma similar debe decidir primero cómo obtendrá la financiación. La empresa podría asociarse con una entidad crediticia, trabajar con un proveedor de financiación ya establecido o recurrir a una operación de préstamo con la estructura adecuada.
Esta decisión afecta al modelo de ingresos de la empresa, a sus necesidades de capital, a sus obligaciones de licencia, al proceso de decisión crediticia y a sus responsabilidades operativas.
Una plataforma exitosa debe priorizar la transparencia en los precios, los plazos de pago claros, el procesamiento de pagos confiable y las decisiones crediticias responsables, en lugar de centrarse exclusivamente en aumentar el volumen de transacciones.
Cómo las aplicaciones de "compra ahora, paga después" benefician a consumidores y comerciantes
Los consumidores pueden beneficiarse de la flexibilidad de pago cuando los planes a plazos se ajustan a sus presupuestos y circunstancias financieras. Unos calendarios de pago claros pueden ayudar a los clientes a comprender sus próximas obligaciones y a gestionar sus pagos.
Los comercios pueden ofrecer un método de pago adicional a los clientes que cumplan los requisitos. Dependiendo de sus clientes y de la implementación, esta opción puede ayudar a reducir las dificultades en el proceso de pago, facilitar las decisiones de compra y mejorar la experiencia de compra.
Los emprendedores del sector fintech pueden desarrollar servicios relacionados con la incorporación de comerciantes, el procesamiento de transacciones, las integraciones financieras, la gestión de pagos y la administración de cuentas de clientes.
Sin embargo, la disponibilidad de BNPL (Compra ahora, paga después) no garantiza mayores ventas ni mejores tasas de conversión. Las empresas deben evaluar estos resultados utilizando datos reales de los comerciantes y el comportamiento de los clientes.
Transforma tu idea de negocio fintech en una plataforma BNPL escalable.
¿Cómo funciona una aplicación de pago a plazos similar a Affirm?
Una plataforma BNPL (Compra ahora, paga después) conecta a clientes, comerciantes, sistemas de pago y al proveedor de financiación correspondiente a través de un flujo de trabajo coordinado.
Registro de clientes y verificación de identidad
Los clientes crean una cuenta utilizando la información requerida por la plataforma. Dependiendo del producto, el proceso de registro puede recopilar información de contacto, datos de identificación y preferencias de pago.
La verificación de identidad puede ayudar a prevenir la suplantación de identidad, el uso indebido de cuentas y ciertos tipos de fraude financiero. Los requisitos de verificación deben ajustarse al perfil de riesgo del producto y a las obligaciones legales aplicables.
Evaluación de elegibilidad y evaluación crediticia
Cuando un cliente selecciona una opción de financiación, la plataforma recopila la información necesaria para evaluar su elegibilidad.
Un motor de decisiones o un proveedor de financiación integrado puede evaluar los detalles de la solicitud, la información crediticia disponible, el valor de la compra, la capacidad de pago y los criterios de suscripción aplicables.
La plataforma comunica entonces las opciones de financiación disponibles y sus condiciones. La aprobación nunca debe presentarse como garantizada.
Proceso de pago y aprobación de pagos para comercios
El cliente selecciona la opción "Compra ahora, paga después" al finalizar la compra y revisa el calendario de pagos, los cargos aplicables y demás información que se debe divulgar.
Tras la decisión sobre la financiación, el sistema comunica la aprobación u otra decisión al departamento de pago del comercio. Si se aprueba, el pedido se procesa según lo acordado entre el comercio y la entidad financiera.
Programación y pago de cuotas
La plataforma crea un calendario de pagos y muestra las próximas fechas de vencimiento, los importes de los pagos y la información relevante de la cuenta.
Los clientes pueden recibir recordatorios antes de la fecha de vencimiento de los pagos. Los métodos de pago admitidos pueden incluir tarjetas o transferencias bancarias, según el proveedor de pagos y el diseño del producto.
Los pagos fallidos deben activar un proceso claramente definido para notificaciones, reintentos cuando estén permitidos, atención al cliente y actualizaciones de la cuenta.
Liquidación de comercios y conciliación de transacciones
El acuerdo de financiación determina cuándo y cómo el comerciante recibe el pago. La plataforma debe registrar las transacciones, las comisiones aplicables, las liquidaciones, los reembolsos y los ajustes.
Las herramientas de conciliación ayudan a identificar las diferencias entre los registros del procesador de pagos, los registros de financiación y los informes de los comerciantes.
Un proceso de conciliación fiable es esencial para mantener registros financieros precisos y resolver discrepancias.
Características esenciales de una aplicación BNPL como Affirm
Una plataforma BNPL robusta requiere funcionalidades para clientes, comerciantes, administradores y las operaciones financieras subyacentes. El alcance exacto depende del modelo de negocio y de los servicios que ofrecen los socios externos.
Funciones de la aplicación para clientes
Registro y autenticación de usuarios: Proporcionar flujos de trabajo seguros para la creación de cuentas, el inicio de sesión, la verificación de identidad y la recuperación de cuentas.
Opciones de financiación personalizadas: Se muestran los planes de financiación disponibles para cada cliente en función de la elegibilidad y las normas del producto.
Gestión del calendario de pagos: muestra los importes de las cuotas, las fechas de vencimiento, los saldos pendientes y el historial de pagos.
Recordatorios de pago: Envía notificaciones puntuales sobre los próximos plazos, los pagos realizados con éxito y los problemas con los pagos.
Historial de transacciones: Mantenga un registro accesible de compras, pagos, reembolsos y demás actividad de su cuenta.
Gestión de métodos de pago: Permita a los clientes gestionar las tarjetas o cuentas bancarias compatibles mediante integraciones seguras con proveedores de pago.
Atención al cliente: Brindamos asistencia para preguntas sobre pagos, disputas, devoluciones, reembolsos y problemas con la cuenta.
Configuración de cuenta y privacidad: Permite a los usuarios revisar los detalles de su cuenta, gestionar las preferencias de comunicación adecuadas y acceder a la información de privacidad pertinente.
Características del panel de control del comerciante
Integración de pago a plazos con la opción "Compra ahora, paga después": Permite a los comercios participantes presentar las opciones de financiación compatibles durante el proceso de pago.
Incorporación de comerciantes: Recopile la información comercial necesaria y gestione los flujos de trabajo de incorporación y verificación.
Gestión de transacciones: Visualiza los registros de compra, el estado de la financiación, los reembolsos y los identificadores de transacción relevantes.
Seguimiento de liquidaciones: Ayuda a los comerciantes a supervisar las liquidaciones previstas y completadas en virtud de sus acuerdos.
Análisis de ventas: Proporcionar informes sobre la actividad de las transacciones, el uso de la financiación y otros indicadores comerciales relevantes.
Gestión de reembolsos y cancelaciones: Coordinar las cancelaciones de pedidos, las devoluciones, los ajustes y las actualizaciones de financiación asociadas.
Gestión de cuentas comerciales: Proporcionar acceso a la configuración de integración, permisos del personal e informes comerciales.
Funciones del panel de administración
Gestión de clientes y comerciantes: Administre cuentas, permisos, estados de incorporación y solicitudes de soporte.
Monitoreo de transacciones: Identificar patrones inusuales y marcar las transacciones para su posterior revisión.
Gestión de financiación y reembolsos: Supervisar los calendarios de pago, las obligaciones pendientes, los eventos de reembolso y las excepciones.
Herramientas de gestión de riesgos: Revise las alertas, gestione las reglas de riesgo y respalde los flujos de trabajo de decisión crediticia autorizados.
Informes y conciliación: Realice un seguimiento de la actividad de las transacciones, las liquidaciones, el rendimiento de los reembolsos y las excepciones operativas.
Registros de cumplimiento: Mantenga registros de auditoría, divulgaciones, registros de consentimiento e información de informes adecuados.
Supervisión del sistema: Realice un seguimiento del rendimiento de la aplicación, los fallos de integración, los eventos de acceso y la disponibilidad del servicio.
Para las empresas que buscan un punto de partida ya preparado, la solución de desarrollo de aplicaciones Affirm Clone de Hyperlocal Cloud describe características como la monitorización de transacciones, las integraciones de pago, la generación de informes, el análisis de datos y la gestión de cuentas.
Tecnologías avanzadas para integrar en su plataforma BNPL.
La selección de la tecnología debe respaldar un procesamiento de pagos confiable, operaciones eficientes, manejo seguro de datos y decisiones financieras responsables.
Detección de fraude impulsada por IA
El aprendizaje automático puede ayudar a identificar patrones de transacciones inusuales, comportamientos sospechosos en las cuentas y solicitudes potencialmente fraudulentas.
Un motor de análisis de riesgos puede examinar las señales de los dispositivos, las características de las transacciones, los patrones históricos y otra información disponible legalmente. Los casos sospechosos pueden ser marcados para su verificación o revisión adicional.
La IA debería respaldar una estrategia más amplia de prevención del fraude, en lugar de ser el único control. Los controles basados en reglas, la autenticación segura, la monitorización y los procedimientos de investigación siguen siendo importantes.
Evaluación automatizada del riesgo crediticio
Los sistemas de decisión crediticia pueden ayudar a los prestamistas autorizados a evaluar las solicitudes de manera consistente. Según el modelo de financiación, estos sistemas pueden incorporar información verificada de la solicitud, datos crediticios, historial de pagos y otros datos permitidos.
Las decisiones automatizadas requieren una validación minuciosa, documentación y un seguimiento continuo. Las empresas deben evaluar la precisión del modelo, la posible discriminación, la calidad de los datos y las obligaciones aplicables en materia de préstamos justos.
Procesamiento de pagos en tiempo real
Las integraciones de pago permiten que la aplicación se comunique con los procesadores de pago, los servicios bancarios y los socios financieros compatibles.
La plataforma debe gestionar las respuestas de autorización, las confirmaciones de pago, las transacciones fallidas, los reembolsos y la prevención de eventos duplicados. El procesamiento y la conciliación fiables de los webhooks son especialmente importantes cuando intervienen varios proveedores.
Análisis predictivo y personalización
El análisis de datos puede ayudar a las empresas a comprender las preferencias de pago, la actividad de los comerciantes, las necesidades de atención al cliente y los cuellos de botella operativos.
La personalización puede mejorar la forma en que los clientes descubren las opciones de financiación disponibles, pero no debe ocultar términos importantes ni fomentar préstamos inadecuados.
Notificaciones de reembolso automatizadas
Los sistemas de notificación pueden enviar recordatorios sobre próximos pagos, transacciones exitosas, pagos fallidos y cambios en la cuenta.
Las empresas deben realizar notificaciones precisas, oportunas y coherentes con las preferencias de comunicación del cliente y los requisitos aplicables.
Reserva una consulta sobre el desarrollo de aplicaciones BNPL con expertos en tecnología Fintech.
Proceso paso a paso para desarrollar una aplicación BNPL (Compra ahora, paga después)
La creación de una plataforma similar a Affirm implica planificación empresarial, desarrollo de software, integración con terceros, pruebas y preparación operativa.
Paso 1: Realizar un estudio de mercado y un análisis de la competencia
Empiece por estudiar el mercado estadounidense de "compre ahora, pague después" (BNPL), los clientes objetivo, los requisitos de los comerciantes y los servicios de la competencia.
Identifica las categorías a las que quieres dirigirte, como moda, electrónica, productos para el hogar o comercio electrónico en general. Entrevista a posibles comerciantes e investiga qué necesitan de un socio financiero.
La investigación también debería abarcar las expectativas de los clientes, la economía de las transacciones, las preferencias de pago y los riesgos asociados con el crédito al consumo a corto plazo.
Utilice estos resultados para definir la propuesta de valor de su producto y su mercado inicial.
Paso 2: Define tu modelo de negocio BNPL (Compra ahora, paga después)
Determina cómo tu empresa obtendrá financiación y generará ingresos.
Podrías gestionar una plataforma tecnológica para una entidad crediticia consolidada, establecer una alianza financiera o desarrollar un modelo de préstamo que cumpla con los requisitos pertinentes.
Defina quién toma las decisiones crediticias, quién financia las compras, quién asume las pérdidas crediticias, quién gestiona las quejas de los clientes y quién es responsable del servicio y el cobro de los pagos.
Estas decisiones influyen en la arquitectura del software, los contratos, el presupuesto operativo y el análisis normativo.
Paso 3: Seleccionar un socio tecnológico
Elija un socio de desarrollo con experiencia relevante en tecnología financiera, capacidades de integración de pagos, prácticas de seguridad y experiencia en la creación de aplicaciones fiables.
Evaluar la capacidad del equipo para implementar interfaces de cliente, herramientas para comerciantes, servicios de back-end, flujos de trabajo de transacciones e informes administrativos.
Antes de firmar un contrato, aclare la propiedad del código fuente, los derechos de personalización, los acuerdos de implementación, las licencias de terceros, el mantenimiento y el soporte posterior al lanzamiento.
Las empresas que comparan proveedores de tecnología pueden explorar el catálogo más amplio de productos y soluciones de Hyperlocal Cloud para revisar las categorías de aplicaciones disponibles.
Paso 4: Diseñar la UI/UX
Crea wireframes y prototipos interactivos para la aplicación del cliente, el panel de control del comerciante y la interfaz administrativa.
La experiencia del cliente debe facilitar la comprensión de los importes de los pagos, las fechas de vencimiento, los resultados de la elegibilidad y los cargos aplicables.
Las pantallas para comerciantes deben priorizar las transacciones, la información de liquidación y la gestión de excepciones. Las interfaces administrativas deben facilitar la revisión del estado operativo y las alertas de riesgo.
Pruebe los prototipos con usuarios representativos antes de comprometerse con el desarrollo completo.
Paso 5: Desarrollar la aplicación para clientes y el portal para comerciantes.
Desarrollar las interfaces de usuario y los servicios de backend necesarios para el registro, la gestión de cuentas, el proceso de pago, los calendarios de pago, las transacciones comerciales y la elaboración de informes.
Una arquitectura modular permite separar las interfaces de usuario, la lógica de negocio, el procesamiento de transacciones y las integraciones externas.
Primero, desarrolle los flujos de trabajo principales y, a continuación, amplíe la plataforma en función de las prioridades empresariales y los requisitos validados.
Paso 6: Integrar los servicios de pago, banca y crédito.
Seleccione los proveedores en función de los tipos de transacciones compatibles, la cobertura geográfica, los requisitos de integración, la fiabilidad del servicio y las condiciones comerciales.
Dependiendo del modelo operativo, las integraciones pueden incluir el procesamiento de pagos, la verificación de identidad, los datos crediticios, la conectividad bancaria, la monitorización del fraude y los servicios de financiación.
Utilice entornos de prueba para testear las respuestas de aprobación, los fallos de pago, los reembolsos, los eventos duplicados y los escenarios de conciliación.
Recuerde que la mera integración de una pasarela de pago no confiere la autoridad legal para originar o proporcionar crédito al consumidor.
Paso 7: Implementar controles de seguridad y cumplimiento.
Aplique cifrado, autenticación segura, acceso con privilegios mínimos, gestión de secretos, registro de auditoría y políticas de retención de datos adecuadas.
Realizar análisis de amenazas, evaluaciones de vulnerabilidad y pruebas de seguridad antes del lanzamiento.
Determinar las obligaciones aplicables en función del rol de la plataforma, la estructura de préstamos, las relaciones con los socios, la ubicación de los clientes y los flujos de pago.
Paso 8: Probar, lanzar y mantener la plataforma.
Realizar pruebas funcionales, de integración, de rendimiento, de accesibilidad y de seguridad.
Pruebe escenarios completos, como la aprobación de solicitudes, reembolsos, pagos fallidos, devoluciones, disputas y liquidación con comerciantes.
Si es posible, comience con un grupo controlado de comercios. Supervise los fallos en las transacciones, las quejas de los clientes, los resultados de los reembolsos y la disponibilidad del servicio.
Tras su lanzamiento, mantenga la aplicación mediante parches de seguridad, mejoras de rendimiento, actualizaciones del proveedor y lanzamientos de nuevas funciones cuidadosamente gestionados.
Conjunto de tecnologías necesarias para crear una aplicación similar a Affirm
La pila tecnológica debe seleccionarse en función de la experiencia del equipo, los requisitos de rendimiento, las necesidades de seguridad y el entorno de integración.
Tecnologías de interfaz
React.js o Next.js pueden dar soporte a aplicaciones web y paneles de control para comerciantes. Flutter o React Native pueden considerarse para el desarrollo móvil multiplataforma, mientras que el desarrollo nativo para iOS y Android puede ser adecuado para productos con requisitos de plataforma especializados.
Tecnologías de back-end
Node.js, junto con Express, Python, Java o tecnologías de backend similares, puede dar soporte a la gestión de cuentas, la orquestación de transacciones, los flujos de trabajo de reembolso y las integraciones.
La elección debe priorizar la mantenibilidad, la seguridad, las pruebas y la disponibilidad de bibliotecas adecuadas y experiencia en ingeniería.
Base de datos y gestión de datos
PostgreSQL es una excelente opción para registros y relaciones transaccionales estructuradas. Si bien otras bases de datos pueden admitir cargas de trabajo específicas, los registros financieros requieren estrategias bien definidas de consistencia, integridad, copias de seguridad y recuperación.
La información confidencial debe protegerse mediante el cifrado adecuado, las restricciones de acceso y los controles de retención.
Infraestructura de nube
Los proveedores de servicios en la nube, como AWS o Microsoft Azure, pueden ofrecer servicios de computación, bases de datos gestionadas, monitorización, almacenamiento e implementación.
La infraestructura debe incluir copias de seguridad, planes de recuperación ante desastres, monitorización de accesos y gestión de la capacidad.
Integraciones de pago y financieras
Las integraciones dependen del modelo de negocio y pueden incluir procesadores de pagos, proveedores bancarios, servicios de verificación de identidad, proveedores de datos crediticios y socios financieros.
Utilice las interfaces aprobadas por el proveedor y cumpla con los estándares de seguridad aplicables. En entornos de tarjetas de pago, determine las responsabilidades pertinentes de PCI DSS con el procesador de pagos y los especialistas en cumplimiento.
Seguridad y Monitoreo
Implementar autenticación segura, cifrado en tránsito y en reposo, controles de acceso basados en roles, registros de auditoría, gestión de vulnerabilidades y alertas operativas.
Un sistema bien diseñado también debería permitir la respuesta y la recuperación ante incidentes si un componente de integración o de infraestructura deja de estar disponible.
Seguridad y cumplimiento normativo de la aplicación BNPL
El cumplimiento de las normas debe tenerse en cuenta durante la planificación del producto, en lugar de añadirse después del desarrollo.
Los requisitos legales para una plataforma BNPL (compre ahora, pague después) dependen de su estructura, el tipo de financiación que ofrece, las entidades involucradas y las jurisdicciones en las que opera.
Cifrado de datos y autenticación segura
Proteja la información de los clientes mediante comunicaciones seguras, cifrado adecuado, controles de acceso y autenticación multifactor cuando proceda.
Limite el acceso de los empleados a información confidencial y mantenga registros de las acciones administrativas importantes.
KYC, AML y verificación de identidad
Determinar qué obligaciones de verificación de identidad, diligencia debida del cliente y lucha contra el blanqueo de capitales se aplican a la empresa y a sus socios financieros.
Utilice servicios de verificación configurados adecuadamente y establezca procedimientos para actividades sospechosas, discrepancias de identidad y riesgos de robo de cuentas.
Informes de crédito y préstamos responsables
Los procesos de evaluación crediticia deben utilizar datos permitidos y cumplir con las normas aplicables en materia de informes de consumo, medidas adversas, préstamos justos y divulgación de información al cliente.
Explique claramente las condiciones de financiación y diseñe planes de reembolso que faciliten la toma de decisiones informadas.
Privacidad de los datos del consumidor y seguridad de los pagos
Establezca prácticas claras de recopilación, consentimiento, retención y eliminación de datos. Recopile únicamente la información necesaria para fines comerciales legítimos y protéjala durante todo su ciclo de vida.
Las responsabilidades relativas al procesamiento y almacenamiento de pagos deben acordarse con los proveedores correspondientes.
Normativa y consideraciones sobre licencias para el programa BNPL (Compra ahora, paga después) en EE. UU.
Para las empresas centradas en Estados Unidos, el análisis regulatorio debe tener en cuenta los requisitos federales y estatales que puedan aplicarse a los préstamos, la información al consumidor, los informes crediticios, los pagos electrónicos, la privacidad, la administración de préstamos y el cobro de deudas.
El marco regulatorio puede cambiar. Por ejemplo, la Oficina de Protección Financiera del Consumidor anunció en mayo de 2025 que había retirado su norma interpretativa de 2024 sobre el programa "Compra ahora, paga después". Las empresas no deben basarse en resúmenes obsoletos de dicha norma como una declaración completa de sus obligaciones actuales.
Revise los recursos oficiales de cumplimiento de BNPL de la CFPB y consulte con un asesor legal calificado en materia de regulación financiera de EE. UU. antes de su implementación.
Crea tu propia aplicación de pago a plazos con tu marca para el comercio digital.
¿Cuánto cuesta desarrollar una aplicación como Affirm?
El coste de construir una plataforma similar a Affirm depende de las funcionalidades requeridas, el grado de personalización, el número de aplicaciones, las integraciones con terceros, los requisitos de seguridad y el modelo operativo.
Hyperlocal Cloud ofrece su solución de aplicación BNPL de marca blanca con un precio inicial de 6,000 dólares , cuyo coste final depende de la personalización. Este precio debe considerarse como un punto de partida indicado por el proveedor, no como un precio garantizado para cualquier negocio BNPL listo para su producción.
Costo de la solución de marca blanca
Una solución de aplicación BNPL de marca blanca puede proporcionar una plataforma de software existente que las empresas personalizan con su marca y la funcionalidad que seleccionen.
Este enfoque puede reducir la cantidad de desarrollo necesario en comparación con la creación de cada componente desde cero. Sin embargo, es preciso confirmar el alcance real del software suministrado, el acceso al código fuente, el trabajo de integración, las tarifas de licencia y los acuerdos de mantenimiento.
El precio inicial del software no incluye necesariamente el capital de préstamo, las aprobaciones regulatorias, el asesoramiento legal, las comisiones del proveedor de pagos, los datos crediticios ni todos los gastos de implementación en producción.
Costo de desarrollo de una aplicación BNPL personalizada
El desarrollo a medida es apropiado para empresas que requieren flujos de trabajo especializados, modelos de riesgo propios, integraciones financieras extensas o una experiencia de cliente única.
Los costes dependen del número de plataformas, el equipo de ingeniería, el alcance del diseño, la arquitectura de seguridad, las integraciones, los requisitos de pruebas y los compromisos de soporte continuo.
Un proyecto a medida debe comenzar con un documento de requisitos detallado y un presupuesto por fases, en lugar de un precio único no respaldado por el sector.
Factores que afectan los costos de desarrollo
Complejidad de las funciones: Los flujos de trabajo de suscripción, conciliación e informes más complejos requieren diseño e ingeniería adicionales.
Cobertura de plataforma: Las experiencias separadas para web, iOS y Android pueden aumentar los requisitos de implementación y prueba.
Integraciones con terceros: Cada proveedor de pagos, servicios bancarios, identidad o crédito puede generar costes de desarrollo y de mantenimiento.
Requisitos de seguridad: Las evaluaciones de seguridad, la monitorización, los controles de acceso y la preparación para la respuesta ante incidentes requieren planificación y recursos.
Requisitos de cumplimiento: El análisis legal, la documentación, las auditorías y los controles operativos pueden contribuir significativamente al presupuesto general.
Nivel de personalización: Reutilizar una solución de software existente puede reducir parte del trabajo, mientras que las modificaciones extensas pueden requerir una ingeniería considerable.
Costes adicionales después del lanzamiento
Planificar la infraestructura en la nube, el procesamiento de pagos, las suscripciones a servicios de terceros, el mantenimiento, la atención al cliente, la supervisión de la seguridad y las operaciones regulatorias.
Dependiendo del modelo de negocio, el capital de préstamo, los acuerdos de financiación, las pérdidas crediticias y las operaciones de cobro pueden suponer gastos adicionales sustanciales.
Antes de elegir un proveedor, solicite un presupuesto por escrito que distinga el desarrollo de software de los cargos por servicios externos y los gastos operativos recurrentes.
Mejores modelos de ingresos para una plataforma BNPL (Compra ahora, paga después)
El modelo de ingresos adecuado depende de si la empresa proporciona financiación, gestiona el software o conecta a los comerciantes con un socio financiero.
Comisiones por transacciones comerciales
Una plataforma o un proveedor de financiación puede recibir comisiones asociadas a las transacciones realizadas en virtud de acuerdos comerciales.
La fijación de precios debe tener en cuenta el volumen de transacciones, los reembolsos, las devoluciones de cargo, los requisitos de liquidación y las responsabilidades asignadas a cada parte.
Ingresos por intereses de planes de pago a plazos elegibles
Algunos productos financieros generan intereses según sus términos. Cuando está permitido, los ingresos por intereses pueden contribuir a los ingresos del prestamista.
La empresa debe contabilizar los costes de financiación, las pérdidas crediticias, los gastos de administración, las divulgaciones y los requisitos de préstamo aplicables.
Planes de suscripción para comerciantes
Un proveedor de tecnología puede cobrar a los comerciantes tarifas recurrentes por el acceso al software, los informes, las integraciones o las funcionalidades premium de la plataforma.
Este modelo puede generar ingresos recurrentes que dependen menos del valor de las transacciones individuales.
Tarifas de plataforma e integración
Las empresas pueden cobrar por la incorporación de comerciantes, integraciones personalizadas, servicios de implementación o módulos de software adicionales, siempre que sus acuerdos lo permitan.
Las tarifas deben ser claramente indicadas y estar en consonancia con el valor de los servicios prestados.
Servicios financieros de valor añadido
Los servicios adicionales pueden incluir análisis, informes para comerciantes, herramientas de conciliación o integraciones con sistemas empresariales.
Cualquier producto financiero adicional deberá evaluarse por separado en cuanto a su viabilidad, idoneidad para el cliente y requisitos legales aplicables.
Las penalizaciones no deben considerarse una estrategia de crecimiento por defecto. Las estructuras de comisiones deben ser legales, estar claramente divulgadas y ser coherentes con los acuerdos de producto y cliente correspondientes.
Desarrollo de aplicaciones BNPL de marca blanca frente a desarrollo de aplicaciones personalizadas
Ambos enfoques pueden respaldar el lanzamiento de una plataforma similar a Affirm, pero responden a diferentes requisitos empresariales.
Ventajas del software BNPL de marca blanca
El software de marca blanca proporciona una base inicial con componentes existentes que pueden configurarse y personalizarse con la marca de una empresa.
Puede reducir la duplicación del trabajo de desarrollo y ayudar a los equipos a centrarse en la validación del negocio, las alianzas y la planificación del lanzamiento.
La clave está en verificar qué características se incluyen, cómo funcionan las integraciones y si el producto es compatible con el modelo operativo previsto.
Ventajas del desarrollo personalizado de BNPL
El desarrollo a medida ofrece a las empresas un mayor control sobre la arquitectura, las interfaces, las integraciones y los flujos de trabajo especializados.
Puede resultar útil para empresas financieras consolidadas o startups con necesidades específicas. Sin embargo, suele requerir mayor planificación, esfuerzo de ingeniería, pruebas y mantenimiento.
¿Qué enfoque es el mejor para su negocio?
Una empresa emergente que esté validando un producto específico puede preferir una solución de marca blanca si esta satisface las necesidades de seguridad, cumplimiento normativo e integración requeridas.
Una organización con flujos de trabajo complejos o requisitos de tecnología propia puede preferir el desarrollo a medida o un enfoque híbrido.
Antes de tomar una decisión, evalúe el costo total de propiedad, la flexibilidad de personalización, las dependencias de los proveedores, la propiedad del software y la escalabilidad futura.
Explore la solución de aplicación de marca blanca de Hyperlocal Cloud para analizar si su software disponible y las opciones de personalización se ajustan a sus necesidades.
Desafíos en la creación de una plataforma BNPL similar a Affirm
Gestión del riesgo crediticio y los impagos
Una plataforma que ofrece financiación debe contemplar la posibilidad de que los clientes no cumplan con sus obligaciones de pago.
La evaluación de riesgos, los criterios de elegibilidad adecuados, el seguimiento de la cartera y las condiciones de reembolso transparentes pueden respaldar operaciones responsables. Los modelos de riesgo deben evaluarse periódicamente y actualizarse cuando cambie el rendimiento.
Prevención del fraude en los pagos
El fraude puede implicar el robo de credenciales de pago, identidades sintéticas, el acceso no autorizado a cuentas o actividades de transacción sospechosas.
Los controles de seguridad por capas, la monitorización de las transacciones, la verificación de la identidad y los flujos de trabajo de investigación adecuados ayudan a gestionar estos riesgos.
Generar confianza con consumidores y comerciantes.
Los clientes necesitan comprender sus obligaciones de pago, mientras que los comerciantes necesitan un proceso de pago fiable, información de liquidación precisa y una asistencia eficaz.
La transparencia en los precios, la información clara, los sistemas fiables y la gestión oportuna de las disputas son importantes para construir relaciones a largo plazo.
Gestión de reembolsos, disputas y pagos atrasados
Las devoluciones y cancelaciones pueden afectar a los saldos pendientes, a las liquidaciones de los comercios y a los calendarios de pago de los clientes.
La plataforma debe definir cómo se comunican los reembolsos, cómo se ajustan las obligaciones de pago y cómo se revisan las transacciones en disputa. Estos flujos de trabajo deben ajustarse a las leyes aplicables y a los acuerdos con los socios.
Escalado seguro de la plataforma
El creciente volumen de transacciones puede aumentar las exigencias de infraestructura, los requisitos de monitorización y la complejidad operativa.
Utilice pruebas de rendimiento, planificación de capacidad, alertas automatizadas, prácticas de implementación seguras y procedimientos de recuperación ante desastres para prepararse para el crecimiento.
Crea una aplicación tipo Affirm con múltiples funciones para tu startup fintech.
Cómo elegir la empresa de desarrollo de aplicaciones BNPL adecuada
Seleccionar un socio de desarrollo es una decisión importante, ya que la plataforma debe combinar un software fácil de usar con flujos de trabajo financieros fiables.
Evalúe a los posibles proveedores utilizando los siguientes criterios:
- Experiencia en tecnología financiera: Se requiere experiencia con sistemas de pago, flujos de trabajo financieros y datos confidenciales de clientes.
- Capacidades de integración: Confirmar la experiencia con los procesadores de pago, servicios bancarios, verificación de identidad y otras API necesarias.
- Prácticas de seguridad: Pregunte sobre desarrollo seguro, pruebas, controles de acceso, gestión de vulnerabilidades y respuesta a incidentes.
- Precios transparentes: Solicite un presupuesto detallado que cubra el desarrollo, la personalización, las integraciones y el mantenimiento.
- Opciones de personalización: Determine si la solución se ajusta a su modelo de negocio, imagen de marca, flujos de trabajo y necesidades futuras.
- Escalabilidad: Evaluar la arquitectura, la monitorización, los procesos de implementación y las necesidades de infraestructura previstas.
- Soporte post lanzamiento: Confirmar los niveles de servicio, las responsabilidades de mantenimiento, actualizar las políticas y los procedimientos de resolución de problemas.
- Términos de propiedad claros: Revise los derechos de propiedad intelectual, el acceso al código fuente, las licencias de terceros y las cláusulas de rescisión de contratos.
Solicite una demostración del producto y un presupuesto por escrito antes de tomar una decisión final.
¿Por qué elegir Hyperlocal Cloud para el desarrollo de una aplicación tipo Affirm?
Hyperlocal Cloud ofrece una solución de aplicación BNPL de marca blanca para empresas interesadas en desarrollar una plataforma BNPL con su propia marca.
En la página del producto publicada se describen funcionalidades que incluyen la integración con pasarelas de pago, el seguimiento de transacciones, la generación de informes, el análisis de datos, el procesamiento de pagos y las funciones de autoservicio para el cliente.
Para una empresa que esté considerando esta opción, el siguiente paso es evaluar el alcance real de la implementación en función de su modelo de negocio y sus requisitos operativos.
Antes de comprometerse, discuta lo siguiente con el equipo de desarrollo:
- Aplicación para clientes, panel de control para comerciantes y funcionalidades administrativas.
- Integraciones disponibles de servicios financieros y de pago.
- Requisitos de personalización y marca.
- Responsabilidades en materia de pruebas de seguridad y protección de datos.
- Acuerdos de despliegue, mantenimiento y soporte.
- Entregables del proyecto, costes y plazos estimados.
Hyperlocal Cloud indica un precio de desarrollo inicial de 6,000 dólares para su solución de aplicación BNPL de marca blanca , dependiendo de la personalización.
Preguntas frecuentes (preguntas frecuentes)
Patt Cummins es un redactor de contenido con más de 10 años de experiencia creando contenido claro y atractivo para industrias tecnológicas. Se especializa en simplificar temas técnicos complejos, transformándolos en historias fáciles de entender que educan a los lectores, refuerzan la comunicación de marca y ayudan a las empresas a compartir sus soluciones de manera efectiva.
Necesita ayuda con
¿Desarrollo?